Guide pratique : conformité des forfettari à la facturation électronique en 2027
Les contribuables italiens au régime forfaitaire (forfettari) doivent respecter des obligations strictes de facturation électronique en 2027, sans changements législatifs prévus. Cet article détaille les champs obligatoires des factures, les délais de transmission, les mécanismes de timbre fiscal et les pénalités applicables.
À retenir
- Tous les forfettari doivent émettre des factures électroniques via le SdI, sans changement prévu pour 2027.
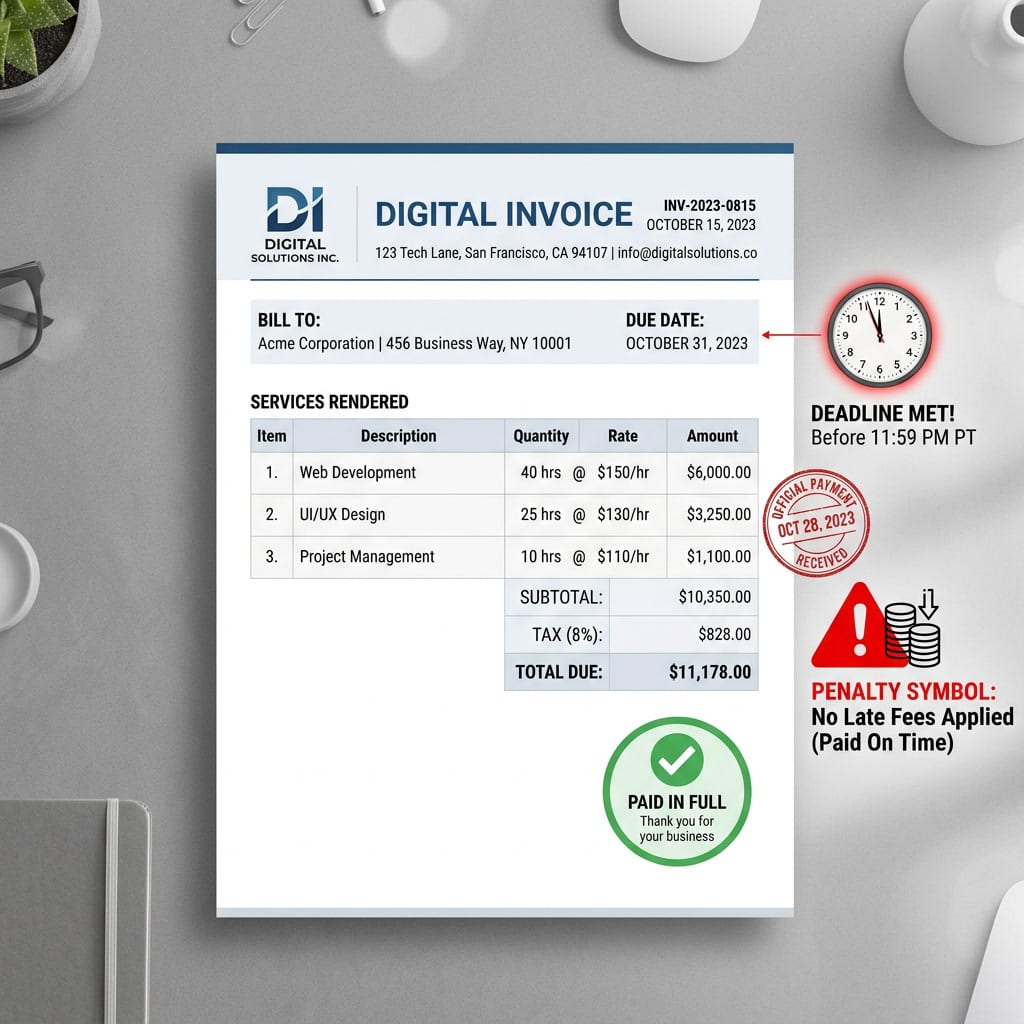
- Les champs obligatoires des factures incluent le code RF19, le code N2.2, la référence à la loi 190/2014 et le timbre fiscal de 2€ pour les montants dépassant 77,47€.
- Les factures immédiates doivent être transmises dans les 12 jours, et les factures différées au plus tard le 15 du mois suivant.
- Le timbre fiscal est payé trimestriellement via F24, avec possibilité de report si le total est inférieur à 5 000€.
- Les pénalités pour factures papier vont de 250€ à 2 000€, avec des réductions possibles pour les retards de paiement du timbre fiscal.
Contexte
Depuis le 1er janvier 2024, tous les forfettari sont tenus d'émettre des factures électroniques via le Sistema di Interscambio (SdI), indépendamment de leur chiffre d'affaires. Cette obligation reste inchangée pour 2027, sans annonce de modification législative. Le SdI a subi une mise à jour technique le 10 octobre 2026, mais il s'agissait uniquement d'un affichage des règles de validation et non d'un changement de politique. Le caractère novateur de ce guide réside dans son approche des obligations directes des contribuables, notamment les champs obligatoires des factures, les mécanismes de timbre fiscal, les échelles de pénalité post-D.Lgs. 87/2024 et les exigences de conservation numérique.
Champs obligatoires des factures
Les forfettari doivent impérativement inclure plusieurs éléments dans leurs factures électroniques :
- Le code de régime fiscal RF19
- Le code de nature de TVA N2.2 (non imposable)
- La référence statutaire à la loi 190/2014
- Un marqueur de timbre fiscal virtuel de 2€ pour les factures dépassant 77,47€
L'omission de l'un de ces champs peut entraîner le rejet de la facture par le SdI. Ces exigences visent à garantir la traçabilité et la conformité des transactions réalisées par les contribuables au régime forfaitaire.
Délais de transmission
Les factures immédiates doivent être transmises au SdI dans les 12 jours suivant leur émission. Pour les factures différées, le délai est fixé au 15 du mois suivant la période de référence. Ces délais stricts permettent à l'administration fiscale d'assurer un suivi en temps réel des transactions et de lutter contre la fraude.
Timbre fiscal
Le timbre fiscal virtuel (bollo virtuale) de 2€ est payé trimestriellement via le formulaire F24. Si la totalité du timbre fiscal pour un trimestre est inférieure à 5 000€, le report au trimestre suivant est autorisé. Ce mécanisme permet aux petits contribuables d'éviter des paiements fréquents pour de faibles montants.
Pénalités
Les factures papier émises par des forfettari tenus de facturer électroniquement sont considérées comme non émises sur le plan juridique, même si les revenus correspondants ont été déclarés. Les pénalités pour non-respect de cette obligation vont de 250€ à 2 000€ par infraction. Pour les retards ou omissions de paiement du timbre fiscal, le D.Lgs. 87/2024 (en vigueur depuis le 1er septembre 2024) a réduit la pénalité à 25% de l'impôt non payé, avec possibilité supplémentaire de réduction via la régularisation volontaire (ravvedimento operoso).
Exemption pour les services de santé
Les services de santé facturés à des particuliers sont exemptés de l'obligation de facturation électronique pour des raisons de confidentialité. Cette exemption est soumise à une vérification annuelle de renouvellement, mais le statut pour 2027 n'a pas encore été confirmé dans les sources publiques au 18 octobre 2026. Cette exemption vise à protéger la vie privée des patients tout en maintenant la traçabilité des transactions.
Conservation numérique
L'Agenzia delle Entrate offre un service gratuit de conservation numérique des factures pendant 10 ans via le SdI et son portail. Ce service doit être activé explicitement par le contribuable, il n'est pas automatique. Cette mesure permet aux forfettari de respecter leurs obligations légales de conservation des documents sans coût supplémentaire.
Perspectives
Le paysage réglementaire pour les forfettari en 2027 reste stable, avec des obligations claires et des mécanismes bien établis. Les changements techniques du SdI ne modifient pas les exigences fondamentales pour les contribuables. Les forfettari doivent être particulièrement vigilants concernant l'exemption annuelle pour les services de santé, dont le statut pour 2027 n'a pas encore été confirmé.
Questions fréquentes
- Quels sont les champs obligatoires pour les factures des forfettari ?
- Les champs obligatoires sont le code de régime fiscal RF19, le code de nature de TVA N2.2, la référence à la loi 190/2014 et le timbre fiscal de 2€ pour les montants dépassant 77,47€.
- Quels sont les délais de transmission des factures pour les forfettari ?
- Les factures immédiates doivent être transmises dans les 12 jours suivant leur émission, et les factures différées au plus tard le 15 du mois suivant la période de référence.
- Comment est payé le timbre fiscal pour les forfettari ?
- Le timbre fiscal de 2€ est payé trimestriellement via le formulaire F24. Si le total trimestriel est inférieur à 5 000€, le paiement peut être reporté au trimestre suivant.
- Quelles sont les pénalités pour les forfettari qui émettent des factures papier ?
- Les factures papier sont considérées comme non émises, avec des pénalités allant de 250€ à 2 000€ par infraction. Pour les retards de paiement du timbre fiscal, la pénalité est réduite à 25% de l'impôt non payé.
- Les services de santé sont-ils exonérés de la facturation électronique pour les forfettari ?
- Oui, les services de santé facturés à des particuliers sont exemptés pour des raisons de confidentialité. Cette exemption doit être renouvelée annuellement, mais le statut pour 2027 n'a pas encore été confirmé.