E-Invoicing-Dreiklang: Belgien, Polen und Deutschland 2026
Belgien, Polen und Deutschland führen 2026 stark divergierende E-Invoicing-Regime ein, die für grenzüberschreitende Unternehmen eine erhebliche Compliance-Herausforderung darstellen. Die drei Länder unterscheiden sich wesentlich in ihren Fristen, Umsatzgrenzen und Sanktionierungsrahmen.
Das Wichtigste in Kürze
- Belgien führt ab Januar 2026 die strengste E-Invoicing-Pflicht in der EU ein, mit sofortiger vollständiger Compliance ohne Übergangszeit.
- Polen implementiert eine phasenweise Einführung nach Umsatzgröße, beginnend im Februar 2026 für große Unternehmen.
- Deutschland priorisiert den Empfang von E-Invoicing und staffelt die Ausstellung nach Umsatzgröße, mit Fristen bis 2028.
- Grenzüberschreitende Unternehmen müssen sich auf drei unterschiedliche Compliance-Kalender, Umsatzschwellen und technische Standards einstellen.
- Die regulatorische Fragmentierung ist eine erhebliche operative Belastung für Unternehmen, die in diesen drei Ländern tätig sind.
Kontext
Die E-Invoicing-Pflichten in der EU entwickeln sich weiterhin fragmentiert. Seit März 2024 gilt in Belgien bereits eine B2G-E-Invoicing-Pflicht, und ab Januar 2026 wird dies auf den B2B-Bereich ausgeweitet. Polen und Deutschland folgen mit eigenen Zeitplänen, die jedoch deutlich weniger drastisch sind als der belgische Ansatz. Diese Fragmentierung führt dazu, dass Unternehmen in diesen drei Ländern unterschiedlichen Anforderungen gleichzeitig nachkommen müssen.
Vergleich der nationalen Regelungen
Belgien: Vollständige E-Invoicing-Pflicht ab 2026
Ab dem 1. Januar 2026 müssen alle in Belgien umsatzsteuerpflichtigen Unternehmen B2B-Rechnungen ausschließlich in strukturiertem elektronischem Format über das Peppol-Netzwerk ausstellen und empfangen. Diese Regelung schließt die seit März 2024 bestehende B2G-Pflicht ein. Es gibt keine Übergangszeit, was Belgien zum strengsten Regulierungsregime in der EU macht.
Polen: Phasenweise Einführung nach Umsatzgröße
Polens E-Invoicing-Pflicht beginnt am 1. Februar 2026 für große Unternehmen mit einem Jahresumsatz von über 200 Millionen Złoty (ca. €46,3 Millionen). Die meisten Unternehmen folgen am 1. April 2026, während die kleinsten Unternehmen bis zum 1. Januar 2027 Zeit haben. Bis Ende 2026 gelten keine Sanktionen für Nicht-Compliance, was eine Art Schonfrist bietet.
Deutschland: Graduelle Einführung mit Fokus auf Empfang
Deutschland hat bereits seit Januar 2025 die Pflicht zur Annahme von E-Invoicing eingeführt, wobei E-Mail als Übermittlungsweg akzeptiert wird. Die strukturierte Ausstellung von Rechnungen ist jedoch erst ab 2027 für Unternehmen mit einem Jahresumsatz von über €800.000 verpflichtet, und für alle anderen Unternehmen erst ab 2028.
Praktische Auswirkungen auf grenzüberschreitende Unternehmen
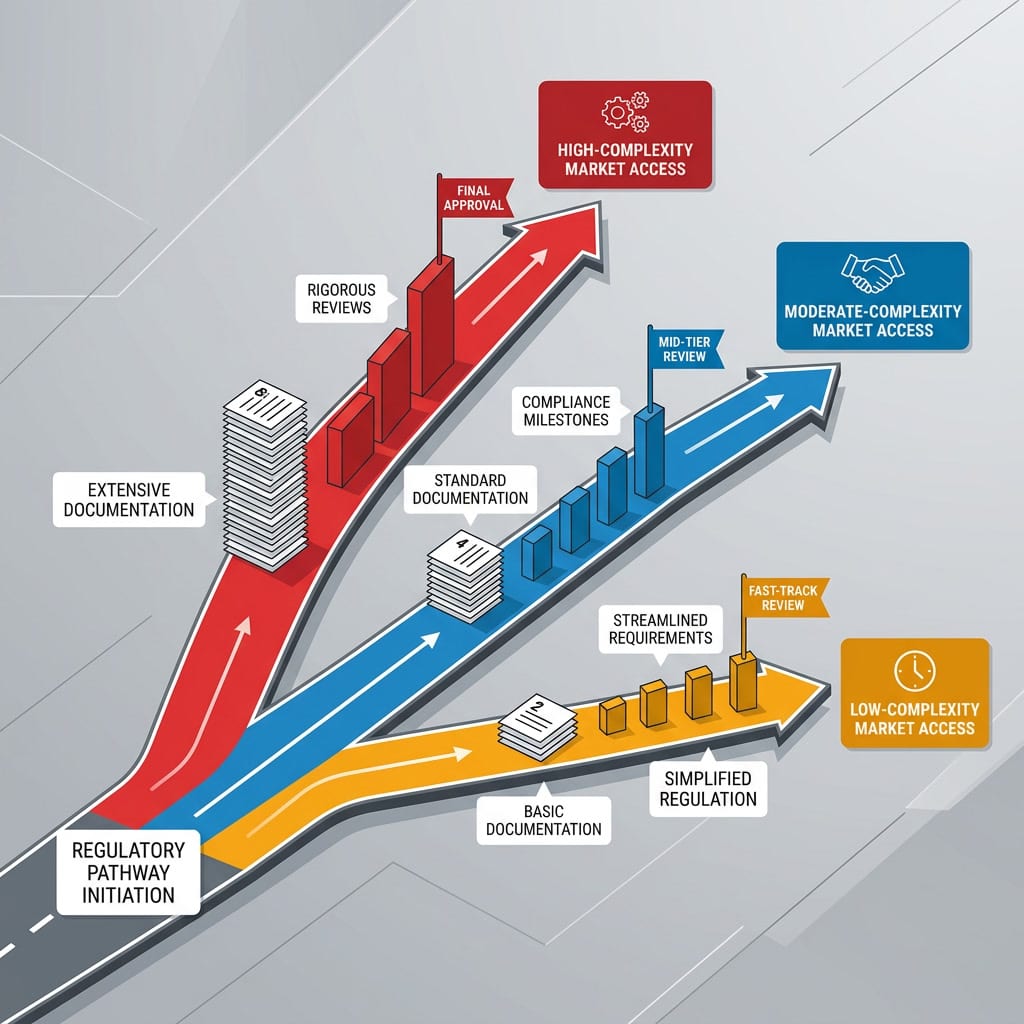
Unternehmen, die in allen drei Ländern tätig sind, müssen sich auf drei unterschiedliche Compliance-Kalender, Umsatzschwellen und technische Standards einstellen. Belgien verlangt sofortige vollständige Compliance, Polen bietet eine schrittweise Einführung mit Schonfrist, und Deutschland priorisiert den Empfang gegenüber der Ausstellung und staffelt die Ausstellung nach Umsatzgröße. Diese regulatorische Fragmentierung ist eine erhebliche operative Belastung für grenzüberschreitende Unternehmen und nicht nur ein administrativer Aufwand.
Ausblick
Die nächsten wichtigen Meilensteine sind der 1. Januar 2026 für Belgien, der 1. Februar 2026 für große polnische Unternehmen und der 1. April 2026 für die meisten polnischen Unternehmen. Zudem wird sich zeigen, wie die EU auf diese Fragmentierung reagiert und ob es Bestrebungen gibt, einheitlichere Regelungen zu schaffen. Unternehmen sollten sich auf weitere Anpassungen vorbereiten und die Entwicklungen in allen drei Ländern genau verfolgen.
Häufig gestellte Fragen
- Welche Unternehmen sind von den neuen E-Invoicing-Regelungen in Belgien betroffen?
- Alle umsatzsteuerpflichtigen Unternehmen in Belgien müssen ab Januar 2026 B2B-Rechnungen ausschließlich in strukturiertem elektronischem Format über das Peppol-Netzwerk ausstellen und empfangen.
- Gibt es in Polen eine Schonfrist für die E-Invoicing-Pflicht?
- Ja, bis Ende 2026 gelten keine Sanktionen für Nicht-Compliance in Polen, was eine Art Schonfrist bietet.
- Welche Unternehmen in Deutschland müssen ab 2027 strukturierte E-Invoicing ausstellen?
- Unternehmen mit einem Jahresumsatz von über €800.000 müssen ab 2027 strukturierte E-Invoicing ausstellen, alle anderen Unternehmen haben bis 2028 Zeit.
- Was sind die Hauptunterschiede zwischen den E-Invoicing-Regelungen in Belgien, Polen und Deutschland?
- Belgien verlangt sofortige vollständige Compliance, Polen bietet eine schrittweise Einführung mit Schonfrist, und Deutschland priorisiert den Empfang gegenüber der Ausstellung und staffelt die Ausstellung nach Umsatzgröße.
- Welche technischen Standards müssen für E-Invoicing in Belgien erfüllt werden?
- In Belgien müssen E-Invoices im strukturierten elektronischen Format über das Peppol-Netzwerk ausgestellt und empfangen werden.