Frankreichs neues Pflicht-E-Rechnungsverfahren: Ein Cyber-Sicherheitsrisiko im Fokus
Seit dem 1. September 2026 müssen alle französischen Unternehmen ihre B2B-Rechnungen ausschließlich über eine von 135 staatlich zugelassenen privaten Plattformen austauschen. Diese Zentralisierung aller Transaktionen hat jedoch ein bislang wenig beachtetes Cyber-Sicherheitsrisiko geschaffen, das Experten nun als potenzielle Schwachstelle identifizieren.
Das Wichtigste in Kürze
- Frankreichs E-Rechnungsverpflichtung zentralisiert alle B2B-Transaktionen über 135 private Plattformen, was ein neues Cyber-Sicherheitsrisiko schafft.
- Nur 58% der Unternehmen waren bis zum Stichtag 1. September 2026 umgesetzt, was zu einer Strafverschonung für das Jahr 2026 führte.
- Die aktuelle Cyber-Lage in Frankreich ist besonders angespannt, mit Angriffen auf staatliche Institutionen.
- Unternehmen müssen ihre Rechnungsprozesse an die neuen Anforderungen anpassen und Sicherheitsmaßnahmen implementieren.
- Die EU plant eine Harmonisierung dieser Systeme bis 2030, was die identifizierten Risiken auf den gesamten Binnenmarkt ausweiten könnte.
Kontext: Frankreichs E-Rechnungsverpflichtung und ihre Ziele
Frankreichs neues Pflicht-E-Rechnungsverfahren ist Teil eines umfassenden Digitalisierungsplans, der die Effizienz im Geschäftsverkehr steigern und Steuermanipulationen verhindern soll. Mit der Einführung der elektronischen Rechnungsstellung sollen nicht nur administrative Prozesse vereinfacht, sondern auch die Echtzeit-Überwachung der Umsatzsteuer (VAT) ermöglicht werden. Die Verpflichtung gilt zunächst für große Unternehmen, während kleinere Firmen (weniger als 250 Mitarbeiter oder unter 50 Millionen Euro Umsatz) bis September 2027 Zeit zur Umsetzung haben. Trotz der Fristverlängerung für kleinere Unternehmen waren zum Stichtag nur 58% aller Unternehmen auf die neue Regelung vorbereitet, was zu einer de facto Strafverschonung für das Jahr 2026 führte.
Cyber-Sicherheitsrisiken: Eine zentrale Schwachstelle
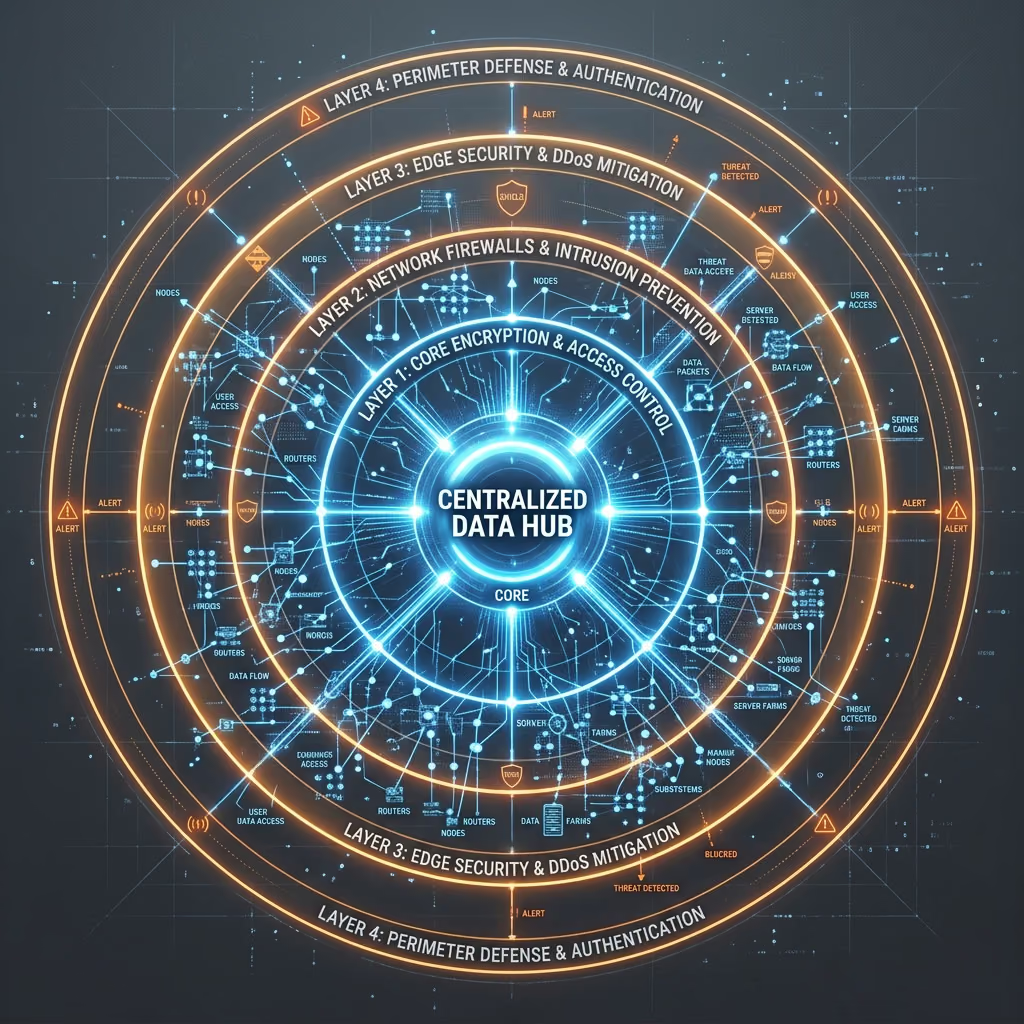
Die Konzentration aller B2B-Transaktionen auf 135 private Plattformen schafft eine einzigartige Angriffsfläche für Cyberkriminalität. Diese zentrale Architektur verarbeitet nun die gesamte französische B2B-Transaktionsdaten, was sie zu einem attraktiven Ziel für Angriffe macht. Die aktuelle Cyber-Lage in Frankreich ist besonders besorgniserregend, da gleichzeitig Angriffe auf staatliche Institutionen wie die Steuerbehörde (Fisc), France Travail und das Bildungsministerium stattfinden. Ein bereits im August 2026 aufgetretener Datenleck unterstreicht die Dringlichkeit dieser Bedenken.
Auswirkungen auf Unternehmen und die EU
Für französische Unternehmen bedeutet die neue Regelung eine erhöhte Abhängigkeit von den zugelassenen Plattformen. Ein erfolgreicher Cyberangriff könnte nicht nur die Geschäftsabläufe unterbrechen, sondern auch die Integrität der für die Steuerüberwachung gesammelten Daten gefährden. Auf EU-Ebene könnte das französische Modell als Vorreiter für ähnliche Systeme in Belgien, Spanien und Deutschland dienen. Die geplante EU-weite Harmonisierung bis 2030 könnte diese Cyber-Sicherheitsrisiken auf den gesamten Binnenmarkt ausweiten.
Auswirkungen für Unternehmen
Unternehmen müssen nun sicherstellen, dass ihre Rechnungsprozesse vollständig mit den neuen Anforderungen kompatibel sind. Dies umfasst nicht nur die technische Integration in eine der zugelassenen Plattformen, sondern auch die Implementierung von Sicherheitsmaßnahmen zum Schutz ihrer Daten. Die möglichen Strafen für Nichteinhaltung betragen bis zu 15.000 Euro pro Jahr, was die Dringlichkeit der Umsetzung unterstreicht.
Aussichten und zu beobachtende Entwicklungen
In den kommenden Monaten wird sich zeigen, wie effektiv die neuen Plattformen vor Cyberangriffen geschützt werden können. Besonders wichtig wird sein, ob die geplante EU-weite Harmonisierung dieser Systeme bis 2030 die identifizierten Sicherheitslücken berücksichtigt. Unternehmen sollten ihre internen Prozesse kontinuierlich überprüfen und sich auf mögliche Anpassungen vorbereiten.
Häufig gestellte Fragen
- Welche Strafen drohen bei Nichteinhaltung der E-Rechnungsverpflichtung?
- Unternehmen können mit Strafen von bis zu 50 Euro pro fehlender Rechnung und maximal 15.000 Euro pro Jahr belegt werden.
- Welche Unternehmen sind von der neuen Regelung betroffen?
- Große Unternehmen müssen die neue Verpflichtung bereits seit dem 1. September 2026 umsetzen, während kleinere Firmen (weniger als 250 Mitarbeiter oder unter 50 Millionen Euro Umsatz) bis September 2027 Zeit haben.
- Wie wirkt sich die neue Regelung auf die Steuerüberwachung aus?
- Die Verpflichtung soll die Echtzeit-Überwachung der Umsatzsteuer (VAT) ermöglichen und somit Steuermanipulationen verhindern.
- Welche Schritte sollten Unternehmen zur Anpassung an die neue Regelung unternehmen?
- Unternehmen müssen ihre Rechnungsprozesse technisch an die neuen Plattformen anpassen und geeignete Sicherheitsmaßnahmen zum Schutz ihrer Daten implementieren.
- Wie sieht die Zukunft der E-Rechnungsverpflichtung in der EU aus?
- Die EU plant eine Harmonisierung dieser Systeme bis 2030, was die identifizierten Risiken auf den gesamten Binnenmarkt ausweiten könnte.