
Nouvelle réglementation relative à la preuve du « melt and pour » pour l'acier importé à partir du 1er octobre 2026
À compter du 1er octobre 2026, les importateurs d'acier dans l'UE devront déclarer formellement le pays où l'acier a été fondu et coulé pour la première fois, sous peine de refus d'entrée aux frontières. Cette mesure vise à améliorer la traçabilité des chaînes d'approvisionnement en acier et à mieux comprendre les sources de surcapacité mondiale.
À retenir
- Les importateurs d'acier dans l'UE doivent déclarer le pays de première fusion et coulée à partir du 1er octobre 2026.
- Les déclarations doivent être étayées par des documents justificatifs pour éviter le refus d'entrée des marchandises.
- La réglementation vise à améliorer la traçabilité des chaînes d'approvisionnement en acier et à mieux comprendre les sources de surcapacité mondiale.
Nouvelle réglementation relative à la preuve du « melt and pour » pour l'acier importé à partir du 1er octobre 2026
À compter du 1er octobre 2026, les importateurs d'acier dans l'UE devront déclarer formellement le pays où l'acier a été fondu et coulé pour la première fois, sous peine de refus d'entrée aux frontières. Cette mesure vise à améliorer la traçabilité des chaînes d'approvisionnement en acier et à mieux comprendre les sources de surcapacité mondiale.
Contexte
La nouvelle réglementation européenne, entrant en vigueur le 1er octobre 2026, marque une étape significative dans la régulation des importations d'acier. Cette mesure obligatoire exige que les importateurs déclarent le pays où l'acier a subi sa première fusion et coulée, un stade de production crucial appelé « melt-and-pour ». Cette disposition vise à répondre à deux objectifs politiques principaux : améliorer la traçabilité des chaînes d'approvisionnement en acier, souvent opaques au niveau de la production amont, et mieux comprendre les sources de la surcapacité mondiale d'acier, un sujet de préoccupation structurelle pour l'UE.
Objectifs et justifications
Le règlement s'inscrit dans le cadre des efforts de l'Union européenne pour renforcer la transparence et la sécurité des chaînes d'approvisionnement. Historiquement, les informations sur l'origine de l'acier étaient souvent incomplètes ou difficiles à vérifier. En exigeant des déclarations précises sur le lieu de la première fusion et coulée, l'UE cherche à combler cette lacune. Par ailleurs, en identifiant plus précisément les sources de l'acier importé, les autorités européennes espèrent mieux évaluer et gérer la surcapacité mondiale d'acier, un problème qui affecte les marchés mondiaux depuis des années.
Portée et application
Le règlement s'applique à « certains produits en acier », bien que la portée exacte des produits concernés n'ait pas été détaillée dans les documents disponibles. Les rédacteurs de projet sont invités à solliciter des clarifications auprès de la Commission européenne ou des autorités douanières compétentes pour obtenir une liste précise des codes SH (Système harmonisé) ou catégories de produits inclus dans le champ d'application.
Mise en œuvre et implications pratiques
Obligations des importateurs
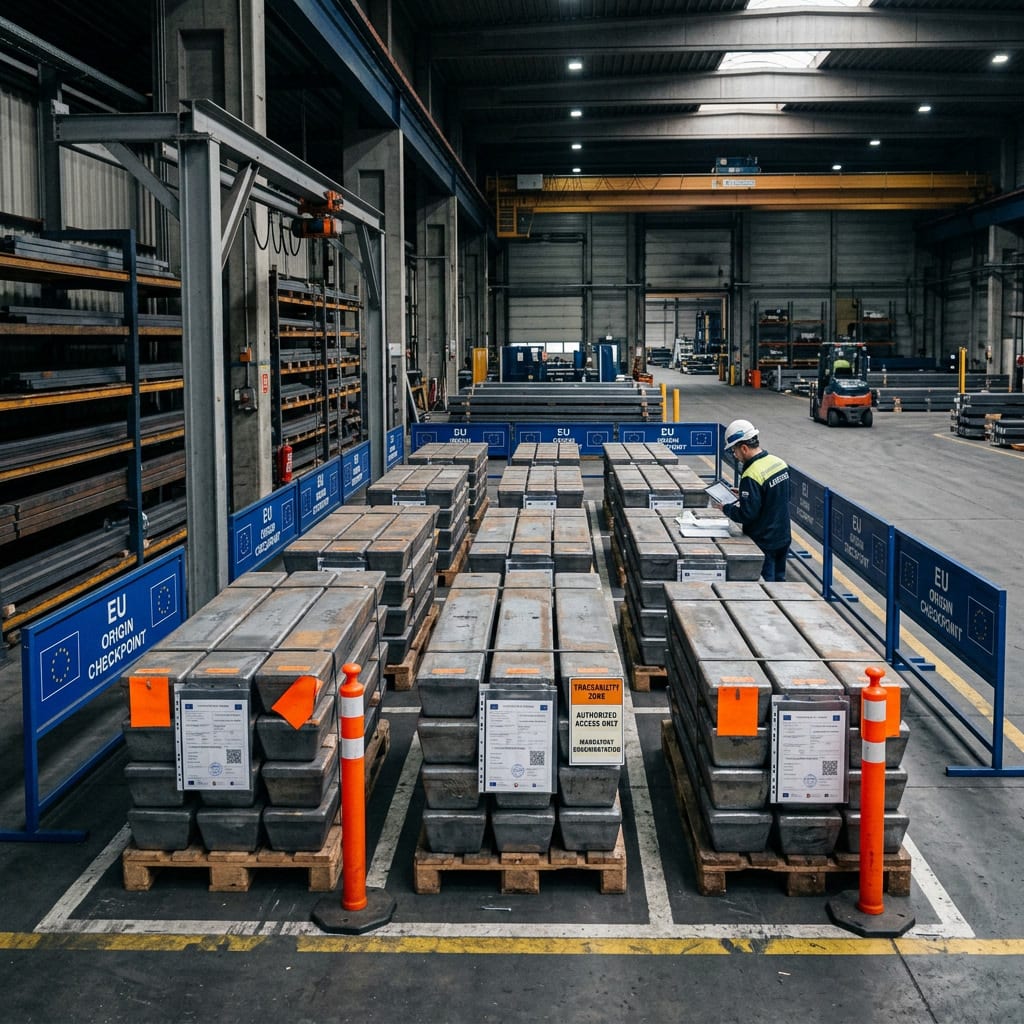
À partir du 1er octobre 2026, les importateurs d'acier dans l'UE devront fournir une déclaration formelle indiquant le pays où l'acier a été fondu et coulé pour la première fois. Cette obligation va au-delà de la simple déclaration : les importateurs doivent également fournir des documents justificatifs prouvant l'origine déclarée. Les expéditions pour lesquelles ces preuves ne peuvent être fournies risquent d'être refusées à la frontière de l'UE.
Documentation requise
La réglementation exige des importateurs qu'ils établissent ou vérifient des chaînes de documentation avant le 1er octobre 2026. Ces documents doivent attestent clairement du pays où a eu lieu la première fusion et coulée de l'acier importé. Les entreprises doivent donc s'assurer que leurs fournisseurs sont en mesure de fournir ces informations et documents pour éviter tout retard ou refus d'entrée des marchandises.
Conséquences du non-respect
Les importateurs qui ne respectent pas cette nouvelle réglementation s'exposent à des sanctions, notamment le refus d'entrée de leurs marchandises dans l'UE. Cela peut entraîner des pertes financières importantes et perturber les chaînes d'approvisionnement. Il est donc crucial pour les entreprises concernées de se conformer aux nouvelles exigences avant la date d'entrée en vigueur.
Perspectives et éléments à surveiller
Clarifications attendues
Bien que la réglementation soit sur le point d'entrer en vigueur, certaines questions restent sans réponse. En particulier, la liste exacte des produits concernés par cette mesure n'a pas encore été publiée. Les importateurs et les compliance teams attendent des clarifications de la part de la Commission européenne ou des autorités douanières pour savoir quels codes SH ou catégories de produits sont inclus.
Impact sur les chaînes d'approvisionnement
Cette réglementation représente une intervention directe dans la traçabilité des chaînes d'approvisionnement, allant au-delà de l'étiquetage du pays d'origine au niveau des produits finis. En exigeant la divulgation du stade de production primaire, l'UE cherche à rendre les chaînes d'approvisionnement plus transparentes et à mieux contrôler la qualité et l'origine des matières premières importées.
Absence de retard ou d'abrogation
À ce jour, aucune information ne laisse penser qu'il y aurait un retard, une abrogation ou une modification de cette réglementation. Les importateurs et les compliance teams doivent donc se préparer à appliquer ces nouvelles règles à partir du 1er octobre 2026.
Questions fréquentes
- Quels sont les produits concernés par cette nouvelle réglementation ?
- La réglementation s'applique à « certains produits en acier », mais la liste précise des codes SH ou catégories de produits n'a pas encore été détaillée. Les importateurs doivent solliciter des clarifications auprès des autorités compétentes.
- Quelles sont les conséquences du non-respect de cette réglementation ?
- Les marchandises pour lesquelles les preuves d'origine ne peuvent être fournies risquent d'être refusées à la frontière de l'UE, entraînant des pertes financières et des perturbations des chaînes d'approvisionnement.
- Y a-t-il des exceptions ou des délais prévus pour cette réglementation ?
- À ce jour, aucune exception, aucun retard ou abrogation de cette réglementation n'est connu. Les importateurs doivent se préparer à appliquer ces nouvelles règles dès le 1er octobre 2026.
- Comment les importateurs peuvent-ils se conformer à cette nouvelle réglementation ?
- Les importateurs doivent établir ou vérifier leurs chaînes de documentation avant le 1er octobre 2026 pour prouver l'origine déclarée de l'acier importé. Cela peut impliquer des collaborations accrues avec les fournisseurs pour obtenir les documents nécessaires.
- Pourquoi l'UE a-t-elle mis en place cette réglementation ?
- L'UE vise à améliorer la traçabilité des chaînes d'approvisionnement en acier, souvent opaques au niveau de la production amont, et à mieux comprendre les sources de surcapacité mondiale d'acier, un problème structurel dans la politique commerciale européenne.