
Nova regra da UE exige declaração de origem do aço fundido a partir de 1 de outubro de 2026
A União Europeia implementará em 1 de outubro de 2026 uma nova regra que obriga os importadores a declarar o país onde o aço foi inicialmente fundido e moldado, conhecendo como a etapa "melt-and-pour". As empresas devem apresentar documentação de apoio que comprove a origem declarada, sob risco de rejeição nas fronteiras da UE.
Principais conclusões
- A nova regra da UE exige que os importadores de aço declarem o país onde o aço foi primeiro fundido e moldado a partir de 1 de outubro de 2026.
- Documentação de apoio é obrigatória para comprovar a origem declarada, sob risco de rejeição nas fronteiras da UE.
- A medida visa melhorar a rastreabilidade das cadeias de suprimento do aço e compreender as fontes de capacidade excessiva global.
- As empresas devem estabelecer ou verificar as cadeias de documentação antes da data limite para evitar recusas na fronteira.
- Não há indicação de atrasos, revogações ou suspensões desta regra até à data deste briefing.
Contexto
A medida visa melhorar a rastreabilidade das cadeias de suprimento do aço, historicamente opacas na fase inicial da produção. Além disso, a Comissão Europeia busca compreender melhor as fontes de capacidade excessiva global de aço, uma preocupação estrutural na política comercial da UE. O regulamento aplica-se a "certos produtos de aço", embora o escopo exato dos produtos não tenha sido detalhado nos materiais disponíveis.
Alterações e implicações práticas
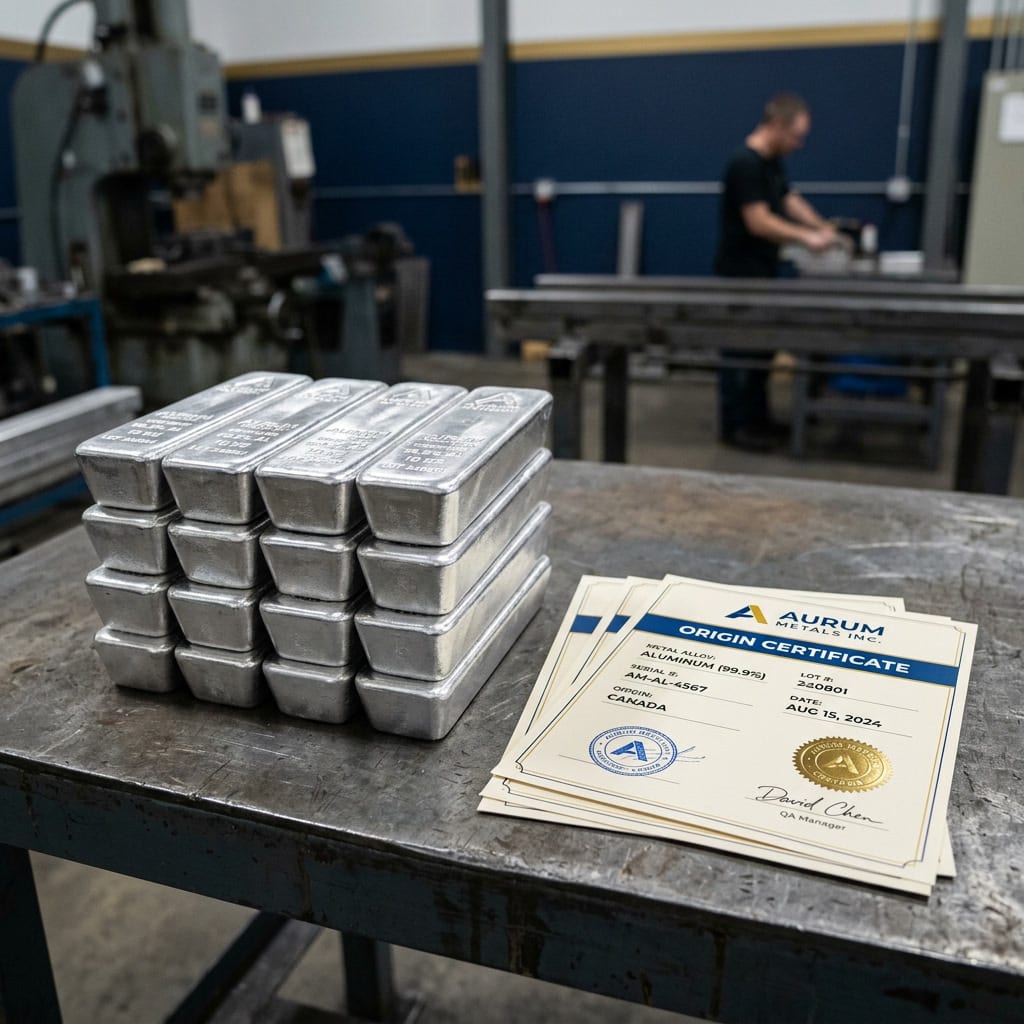
A partir de 1 de outubro de 2026, os importadores de aço na UE devem declarar formalmente o país onde o aço foi primeiro fundido e moldado. Além da declaração, é obrigatória a apresentação de documentação que comprove a origem declarada. Envios sem comprovação adequada serão recusados nas fronteiras da UE.
Para as equipes de conformidade e importadores, a implicação prática é imediata: as cadeias de documentação devem ser estabelecidas ou verificadas antes de 1 de outubro de 2026 para evitar recusas na fronteira. Esta regra representa uma intervenção direta na rastreabilidade da cadeia de suprimentos, indo além da rotulagem da origem do produto acabado para exigir a divulgação da fase primária de produção.
Implicações para as empresas
As empresas que não estiverem preparadas para cumprir esta regra a partir de 1 de outubro de 2026 enfrentam o risco de recusas nas fronteiras da UE. É crucial que as equipes de conformidade verifiquem e estabeleçam as cadeias de documentação necessárias antes da data limite.
Perspetiva futura
Até à data deste briefing, não são conhecidos atrasos, revogações ou suspensões desta regra. As empresas devem estar preparadas para cumprir os novos requisitos a partir de 1 de outubro de 2026. A Comissão Europeia pode fornecer esclarecimentos adicionais sobre o escopo exato dos produtos abrangidos, mas não há indicação de alterações iminentes.
Perguntas frequentes
- Quais produtos estão abrangidos pela nova regra?
- A regra aplica-se a "certos produtos de aço", mas o escopo exato não foi detalhado. As empresas devem procurar esclarecimentos junto da Comissão Europeia ou das autoridades aduaneiras relevantes.
- Qual é o prazo para entrar em conformidade?
- A regra entra em vigor a 1 de outubro de 2026. As empresas devem ter as cadeias de documentação estabelecidas ou verificadas antes desta data para evitar recusas na fronteira.
- Quais são as consequências de não cumprir a regra?
- Envios sem comprovação adequada da origem declarada serão recusados nas fronteiras da UE.
- A Comissão Europeia pode fornecer mais esclarecimentos?
- Sim, a Comissão Europeia pode fornecer esclarecimentos adicionais sobre o escopo exato dos produtos abrangidos. As empresas devem procurar informações atualizadas junto das autoridades relevantes.
- Existem exceções ou isenções previstas?
- O briefing não menciona qualquer exceção ou isenção. As empresas devem assumir que a regra se aplica a todos os importadores de aço abrangidos pelo regulamento.