L'e-Invoicing obligatoire en Irlande : La contrainte 'Ready to Receive' universelle
Dès le 1er novembre 2028, toutes les entreprises irlandaises enregistrées à la TVA devront être capables de recevoir et traiter des factures électroniques structurées, indépendamment de leur taille ou de leur obligation d'émettre des e-factures. Cette exigence 'Ready to Receive' constitue un aspect crucial du plan de modernisation de la TVA, souvent négligé dans les analyses commerciales.
À retenir
- Toutes les entreprises irlandaises enregistrées à la TVA doivent être 'prêtes à recevoir' des e-factures dès le 1er novembre 2028, indépendamment de leur taille.
- Le cadre technique utilise les normes EN 16931 et UBL 2.1, avec Peppol BIS Billing 3.0 pour la transmission.
- Les factures papier et PDF perdront leur validité légale sous le nouveau mandat.
- La réforme vise à réduire le déficit fiscal de l'Irlande estimé à 1,7 milliard d'euros.
- Les PME doivent adapter leurs systèmes ERP et processus de comptabilité fournisseurs avant d'être obligées d'émettre des e-factures.
Contexte
L'Irlande met en œuvre un plan de modernisation de la TVA ambitieux, visant à réduire le déficit fiscal estimé à 1,7 milliard d'euros. Le cœur de ce plan est l'obligation pour toutes les entreprises enregistrées à la TVA d'être 'prêtes à recevoir' (Receive-Ready) des factures électroniques structurées dès le 1er novembre 2028. Cette exigence s'applique universellement, même si l'obligation d'émettre des e-factures est déployée par phases selon la taille de l'entreprise et le type de transaction.
Le cadre technique adopté est basé sur les normes EN 16931 pour la sémantique et UBL 2.1 pour la syntaxe, avec l'utilisation de Peppol BIS Billing 3.0 comme modèle de transmission. Ce système décentralisé à quatre coins, utilisant le protocole AS4 pour le chiffrement, remplace progressivement les factures papier et les pièces jointes PDF, qui perdront leur validité légale.
Ce qui change en pratique
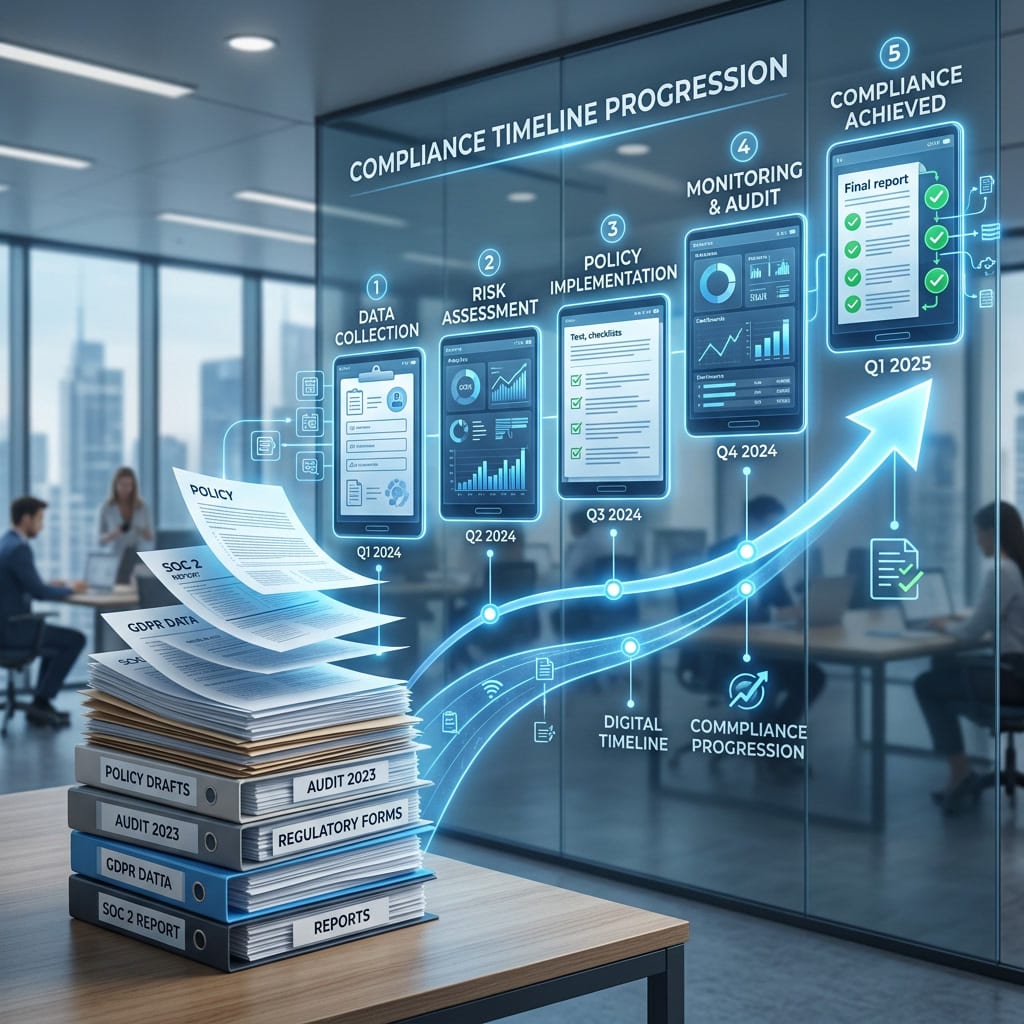
Le plan de modernisation de la TVA en Irlande se déploie en trois phases distinctes :
- Phase 1 (1er novembre 2028) : Les grandes entreprises doivent émettre des e-factures pour les transactions B2B et soumettre des déclarations fiscales en quasi-temps réel. Toutes les entreprises enregistrées à la TVA doivent être capables de recevoir et traiter des e-factures structurées.
- Phase 2 (1er novembre 2029) : L'obligation d'émettre des e-factures s'étend aux entreprises engagées dans le commerce transfrontalier intra-UE.
- Phase 3 (1er juillet 2030) : L'Irlande s'aligne totalement sur la directive européenne ViDA (VAT in the Digital Age).
L'aspect le plus notable est l'obligation immédiate pour toutes les entreprises de se préparer à recevoir des factures électroniques, bien que seules les grandes entreprises soient initialement tenues d'émettre ces factures. Cette contrainte affecte particulièrement les petites et moyennes entreprises (PME), qui doivent adapter leurs systèmes ERP et leurs processus de comptabilité fournisseurs bien avant d'être tenues d'émettre des e-factures.
Implications pour les entreprises irlandaises
La principale implication de cette réforme est que toutes les entreprises, indépendamment de leur taille, doivent investir dans des systèmes capables de recevoir et traiter des factures électroniques structurées. Cela inclut la mise à niveau des logiciels ERP, l'intégration de solutions de gestion des documents et la formation du personnel.
Pour les PME, cela représente un défi significatif, car elles doivent se conformer à cette exigence sans bénéficier immédiatement des avantages de l'émission d'e-factures. Les coûts initiaux pour la mise en conformité peuvent être élevés, mais ils sont nécessaires pour éviter des pénalités et assurer une transition en douceur vers les phases ultérieures de la réforme.
Les grandes entreprises, bien que soumises à l'obligation d'émettre des e-factures dès la Phase 1, doivent également s'assurer que leurs partenaires commerciaux sont prêts à recevoir ces factures. Cela peut nécessiter des collaborations étroites avec les fournisseurs pour garantir que l'ensemble de la chaîne d'approvisionnement est préparée.
Perspectives et éléments à surveiller
À court terme, les entreprises irlandaises doivent prioriser la préparation de leurs systèmes pour être 'prêtes à recevoir' dès le 1er novembre 2028. Cela inclut l'évaluation des solutions logicielles disponibles, la formation des équipes internes et la planification des investissements nécessaires.
Un élément clé à surveiller est l'adoption effective de ces nouvelles normes par les grandes entreprises dès la Phase 1. Leur capacité à émettre des e-factures et à soumettre des déclarations fiscales en quasi-temps réel donnera une indication de la faisabilité et des défis potentiels pour les phases ultérieures.
À plus long terme, l'alignement avec la directive européenne ViDA en 2030 marquera une étape importante dans l'harmonisation des pratiques de facturation électronique à travers l'UE. Cela pourrait également ouvrir la voie à des intégrations plus poussées avec les systèmes de facturation électronique d'autres pays membres, facilitant ainsi le commerce transfrontalier.
Questions fréquentes
- Quelles sont les normes techniques utilisées pour l'e-invoicing en Irlande ?
- L'Irlande utilise la norme EN 16931 pour la sémantique et UBL 2.1 pour la syntaxe, avec Peppol BIS Billing 3.0 comme modèle de transmission.
- Quand les petites entreprises doivent-elles commencer à émettre des e-factures ?
- Les petites entreprises ne sont pas immédiatement tenues d'émettre des e-factures. Cependant, elles doivent être capables de recevoir et traiter des e-factures dès le 1er novembre 2028.
- Quelles sont les implications de la perte de validité légale des factures papier et PDF ?
- La perte de validité légale des factures papier et PDF signifie que toutes les transactions doivent être effectuées via des e-factures structurées, ce qui nécessite une mise à jour des systèmes de gestion documentaire et des processus comptables.
- Comment la réforme de l'e-invoicing affecte-t-elle le commerce transfrontalier ?
- La réforme facilite le commerce transfrontalier en harmonisant les pratiques de facturation électronique avec celles d'autres pays membres de l'UE, surtout après l'alignement complet avec la directive ViDA en 2030.
- Quels sont les coûts associés à la mise en conformité avec le mandat e-invoicing ?
- Les coûts incluent la mise à niveau des logiciels ERP, l'intégration de solutions de gestion des documents et la formation du personnel. Ces investissements sont nécessaires pour éviter les pénalités et assurer une transition en douceur.