França mantém prazo para faturamento eletrônico apesar de violações de segurança
A obrigação de emissão de faturas eletrônicas na França permanece em vigor a partir de 1º de setembro de 2026, conforme o Decreto n° 2024-266 de 25 de março de 2024, apesar de uma violação de dados confirmada na Direção Geral das Finanças Públicas (DGFiP) e chamados políticos para suspender o mandato. Nenhuma ligação oficial foi estabelecida entre as intrusões de segurança e a infraestrutura de faturamento eletrônico.

Principais conclusões
- O prazo para o faturamento eletrônico obrigatório na França permanece em vigor a partir de 1º de setembro de 2026, conforme o Decreto n° 2024-266 de 25 de março de 2024.
- Nenhuma ligação oficial foi estabelecida entre as intrusões de segurança e a infraestrutura de faturamento eletrônico.
- O sistema descentralizado de faturamento eletrônico da França limita a exposição do conteúdo completo das faturas à infraestrutura da DGFiP.
- As empresas francesas devem continuar se preparando para cumprir o mandato de faturamento eletrônico a partir de 1º de setembro de 2026.
Contexto
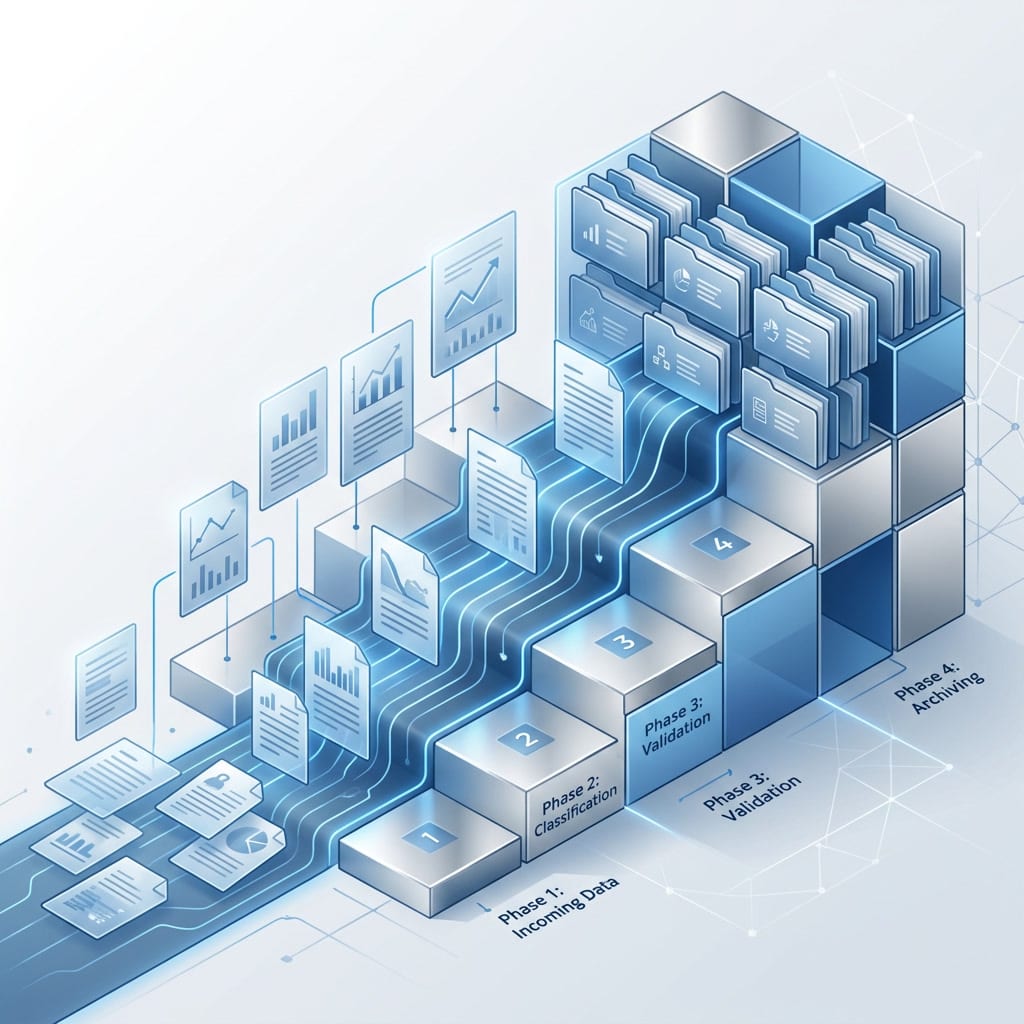
A França implementou um sistema descentralizado de faturamento eletrônico, onde as faturas circulam entre plataformas certificadas e apenas dados regulatórios são enviados à administração fiscal. Este design limita a exposição do conteúdo completo das faturas à infraestrutura da autoridade tributária, reduzindo o risco potencial das violações de segurança recentes.
Em 14 de agosto de 2026, a DGFiP notificou uma violação de dados que afetou 678.000 indivíduos e empresas, expondo informações fiscais detalhadas, mas não credenciais de login. Além disso, a DGFiP confirmou pelo menos três intrusões maliciosas em seus servidores desde junho de 2026. Esses incidentes levaram alguns políticos a pedir a suspensão do prazo de 1º de setembro para o faturamento eletrônico, citando preocupações com a segurança. No entanto, até 19 de agosto de 2026, nenhuma fonte oficial vinculou as intrusões à infraestrutura de faturamento eletrônico, ao Portal Público de Faturação ou a quaisquer plataformas parceiras.
Mudanças em prática
A partir de 1º de setembro de 2026, todas as empresas sujeitas ao IVA devem ser capazes de receber faturas eletrônicas. Empresas grandes e médias também serão obrigadas a emitir faturas eletrônicas e transmitir dados de transação à administração fiscal. O sistema descentralizado de faturamento eletrônico da França foi projetado para minimizar a exposição do conteúdo completo das faturas à infraestrutura da DGFiP, limitando os dados enviados à administração a montantes, valores de IVA e identificadores.
Implicações para as empresas
As empresas francesas devem continuar se preparando para cumprir o mandato de faturamento eletrônico a partir de 1º de setembro de 2026, independentemente das violações de segurança recentes. A arquitetura descentralizada do sistema deve fornecer uma camada adicional de segurança, protegendo o conteúdo completo das faturas da exposição à infraestrutura da DGFiP.
Para as empresas, a principal preocupação deve ser garantir que seus sistemas estejam preparados para emitir e receber faturas eletrônicas, bem como transmitir dados de transação à administração fiscal. A violação de segurança não deve afetar a implementação do faturamento eletrônico, pois nenhuma evidência foi encontrada para vincular as intrusões à infraestrutura de faturamento eletrônico.
Perspectivas e o que observar
O governo francês não anunciou nenhuma suspensão ou modificação do mandato de faturamento eletrônico. As empresas devem continuar se preparando para cumprir os requisitos de faturamento eletrônico a partir de 1º de setembro de 2026.
No entanto, as empresas devem monitorar qualquer desenvolvimento adicional em relação às violações de segurança e seu potencial impacto no sistema de faturamento eletrônico. Embora nenhuma evidência tenha sido encontrada para vincular as intrusões à infraestrutura de faturamento eletrônico, as empresas devem permanecer vigilantes e garantir que seus sistemas estejam protegidos contra possíveis violações de segurança.
Perguntas frequentes
- Quais são os requisitos para o faturamento eletrônico na França?
- A partir de 1º de setembro de 2026, todas as empresas sujeitas ao IVA devem ser capazes de receber faturas eletrônicas. Empresas grandes e médias também serão obrigadas a emitir faturas eletrônicas e transmitir dados de transação à administração fiscal.
- Como as violações de segurança afetam o faturamento eletrônico na França?
- Até agora, nenhuma evidência foi encontrada para vincular as intrusões de segurança à infraestrutura de faturamento eletrônico. O sistema descentralizado de faturamento eletrônico da França limita a exposição do conteúdo completo das faturas à infraestrutura da DGFiP, reduzindo o risco potencial das violações de segurança.
- O que as empresas devem fazer para se preparar para o faturamento eletrônico?
- As empresas devem garantir que seus sistemas estejam preparados para emitir e receber faturas eletrônicas, bem como transmitir dados de transação à administração fiscal. Eles também devem monitorar qualquer desenvolvimento adicional em relação às violações de segurança e seu potencial impacto no sistema de faturamento eletrônico.
- O governo francês anunciou alguma suspensão ou modificação do mandato de faturamento eletrônico?
- Não, o governo francês não anunciou nenhuma suspensão ou modificação do mandato de faturamento eletrônico.
- Qual é a arquitetura do sistema de faturamento eletrônico da França?
- O sistema de faturamento eletrônico da França é descentralizado, onde as faturas circulam entre plataformas certificadas e apenas dados regulatórios são enviados à administração fiscal. Este design limita a exposição do conteúdo completo das faturas à infraestrutura da DGFiP.