



L'E-Levy est officiellement abrogé au Ghana
La Ghana Revenue Authority a confirmé l'abrogation de l'E-Levy en avril 2025, éliminant ainsi la taxe sur les transferts électroniques pour les entreprises et les particuliers.
2 min de lecture
Actualités Kworia
Facturation électronique, conformité et croissance.
La Ghana Revenue Authority a confirmé l'abrogation de l'E-Levy en avril 2025, éliminant ainsi la taxe sur les transferts électroniques pour les entreprises et les particuliers.

Depuis le 1er septembre 2026, les entrepreneurs néerlandais peuvent choisir de recevoir leur correspondance fiscale exclusivement sous forme numérique via Mijn Belastingdienst Zakelijk. Ce programme opt-in améliore l'accessibilité et réduit le risque de perte de courrier physique, avec alertes par e-mail pour notification immédiate.

La Belgique a reporté la mise en œuvre d'un nouveau processus pour les demandes d'annulation et de modification dans l'AES, initialement prévu pour le 7 septembre 2026, à mi-octobre 2026. Les opérateurs doivent utiliser ce délai pour adapter leurs procédures internes et vérifier les autorisations nécessaires sur MyMinfin.

L'URA prolonge son Programme de déclaration volontaire pour les revenus et actifs étrangers jusqu'au 30 juin 2027, permettant aux résidents ougandais de régulariser leur situation fiscale pour les années 2024 et 2025.
Le BZSt publie des mises à jour opérationnelles cruciales pour le reporting Pillar 2 en Allemagne, incluant de nouveaux critères d'acceptation technique exigeant l'absence de RecordError, des délais de feedback prolongés de deux à trois semaines, et la désactivation de 18 règles métier affectant les systèmes de conformité.
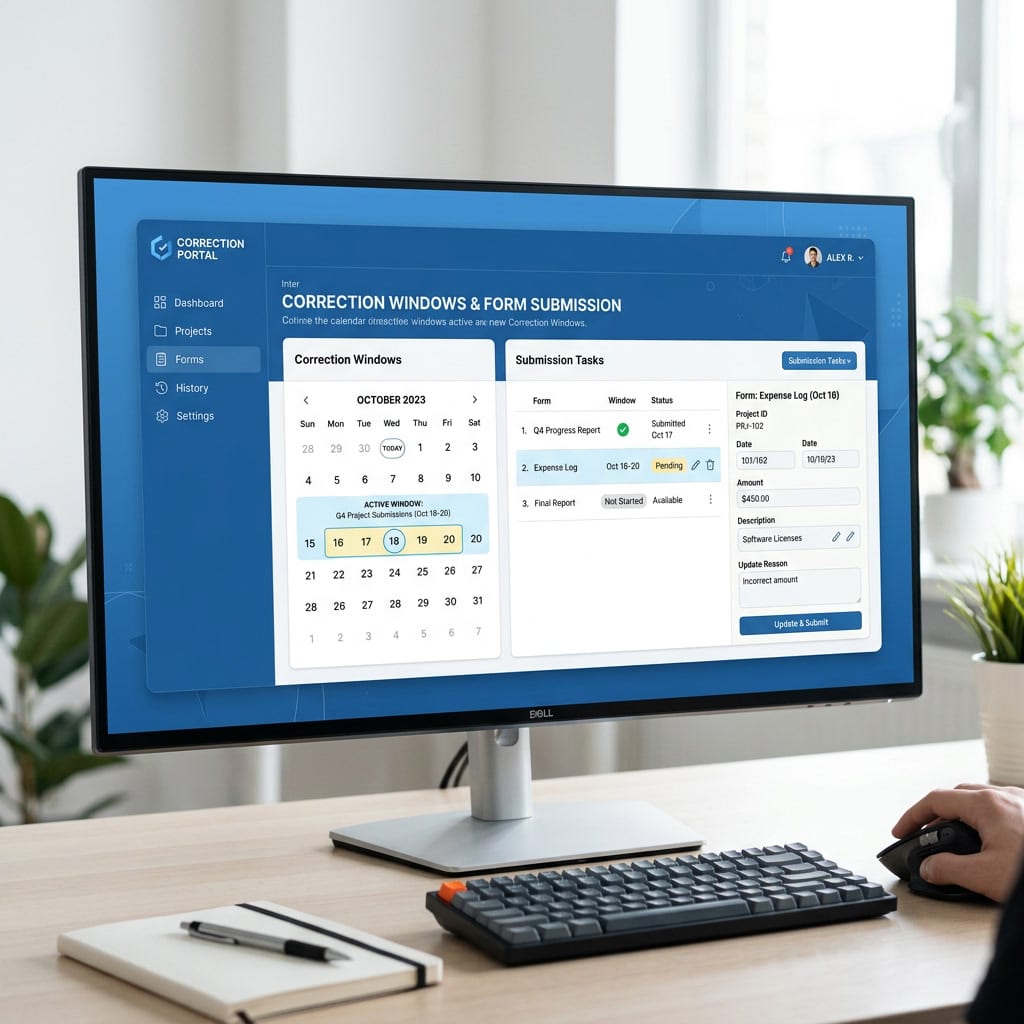
La DGFiP a ouvert un service de correction en ligne le 29 juillet 2026 pour les déclarations de revenus 2025, accessible jusqu'au 30 novembre 2026. Ce service permet aux contribuables de corriger leurs déclarations sans procédures papier, bien que certaines corrections nécessitent des procédures administratives distinctes.
L'autorité fiscale allemande a désactivé temporairement 13 règles commerciales dans son système Pillar 2 après avoir découvert que certaines validations rejetaient à tort des déclarations d'impôt minimum factuellement correctes. Les obligations substantielles restent inchangées.
À partir du 11 septembre 2026, le régime nigérian de e-facturation est entré dans sa phase d'application active. Le NRS surveille la conformité des grands contribuables dont le chiffre d'affaires dépasse ₦5 milliards, qui doivent intégrer leurs systèmes ERP via des fournisseurs approuvés.

HMRC VAT Notice 723A établit le cadre permettant aux entreprises non britanniques de récupérer la TVA britannique sur les fournitures reçues à partir du 1er janvier 2021. Découvrez les critères d'éligibilité, les exigences de réciprocité, les mécaniques de réclamation et les implications pour les groupes de TVA.

La loi sur l'administration fiscale de 2025 établit un cadre législatif complet pour la facturation électronique au Nigeria, visant à élargir la base fiscale formelle et à réduire la dépendance du pays aux revenus pétroliers.

34 % des entreprises françaises n'étaient pas conformes à l'obligation de facturation électronique à son entrée en vigueur le 1er septembre 2026. Une période de grâce jusqu'à fin 2026 offre un délai sans sanctions pour la mise en conformité. Quatre nouveaux champs obligatoires ont été introduits sur les factures électroniques.

La réforme belge de facturation électronique, entrée en vigueur le 1er-2 septembre 2026 pour les grandes entreprises et ETI, impose désormais l'émission de factures électroniques structurées. Toutes les entreprises belges doivent être capables de recevoir ces factures, avec une obligation d'émission étendue aux petites structures en 2027.