Indiase GSTN breidt e-invoeringsplicht uit naar ontvangers onder omgekeerde belastingmechanisme
GSTN Advisory Nr. 678, afgekondigd op 16 oktober 2026, introduceert voor het eerst een e-invoicingverplichting voor zelfgemaakte facturen onder de Reverse Charge Mechanism (RCM). Dit omvat twee nieuwe transactiecategorieën: binnenlandse leveringen van niet-geregistreerde personen (RCMDOM) en import van diensten (RCMIMP).
Belangrijkste punten
- GSTN Advisory Nr. 678 introduceert e-invoicing voor zelfgemaakte facturen onder RCM, met twee nieuwe transactiecodes: RCMDOM en RCMIMP.
- De regels gelden voor geregistreerde belastingbetalers met een samengesteld Jaarlijks Omzetbedrag van ₹5 crore en boven.
- Ontvangers zijn nu verantwoordelijk voor het genereren en indienen van zelffacturen via een geautoriseerd IRP.
- Sandbox-testingomgevingen zijn actief op alle zes geautoriseerde IRPs, maar een productiedatum voor live-implementatie is nog niet bekendgemaakt.
- Bedrijven moeten hun systemen en processen aanpassen om voldoende te zijn aan de nieuwe e-invoicingvereisten.
Context
De uitbreiding van het e-invoicingkader is een gevolg van de aanbeveling van de 57e bijeenkomst van de GST Council om deze transactietypen binnen het invoeringsperimeter te brengen. Deze ontwikkeling doet zich voor in een context waarin India zijn digitale belastingcompliance verder digitaliseert. Voorheen waren zelffacturen onder RCM niet onderworpen aan de vereiste van een Invoice Reference Number (IRN), wat een compliancegap vormde voor transacties waarbij de leverancier niet-geregistreerd was of een buitenlandse dienstverlener.
Nieuwe transactiecodes
Met de invoering van RCMDOM en RCMIMP als distinte leveringscodes wordt de structuur van India's e-invoicing-schema aanzienlijk uitgebreid. Deze wijziging sluit een compliancegap voor transacties waarbij de leverancier niet-geregistreerd is binnen India of een buitenlandse dienstverlener. De registratieplicht wordt nu overgedragen aan de geregistreerde ontvanger.
Sandbox-testing
Sinds 16 oktober 2026 zijn sandboxtestingomgevingen actief op alle zes geautoriseerde Invoice Registration Portals (IRPs): NIC, Cygnet, Clear, EY, IRIS en een nog niet genoemde portal. Deze omgevingen stellen kwalificeerde belastingbetalers en hun technologische partners in staat om integraties te testen voordat ze in productie worden ingezet. Een productiedatum voor live-implementatie is nog niet bekendgemaakt door GSTN.
Wat verandert er in de praktijk
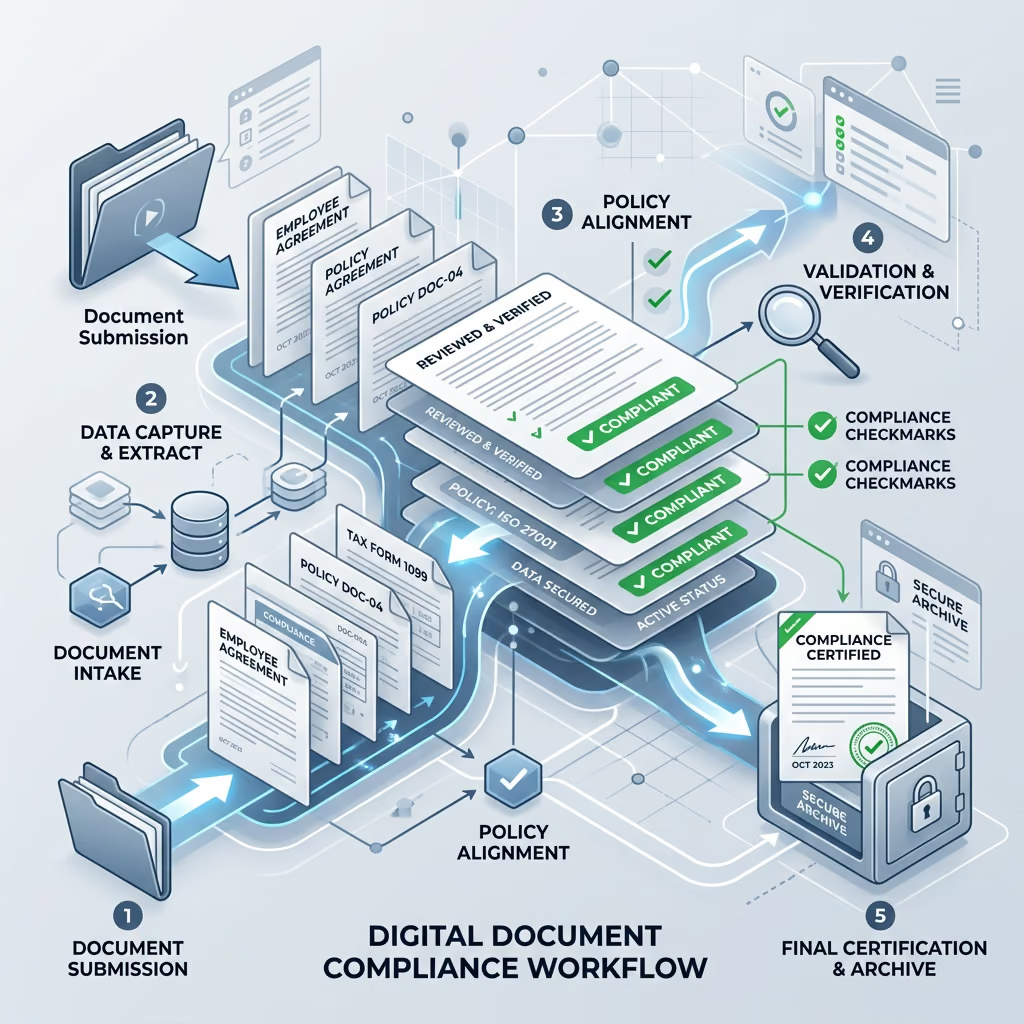
De nieuwe regels gelden voor geregistreerde belastingbetalers met een samengesteld Jaarlijks Omzetbedrag van ₹5 crore en boven. Onder het nieuwe kader zijn ontvangers, in plaats van leveranciers, verantwoordelijk voor het genereren en indienen van zelffacturen via een van de zes geautoriseerde IRPs. Na succesvolle indiening en validatie wordt een Invoice Reference Number (IRN) gegenereerd voor elke zelffactuur.
Verantwoordelijkheden van de ontvanger
De verantwoordelijkheid voor het genereren en indienen van zelffacturen ligt nu bij de ontvanger. Dit is een aanzienlijke verandering ten opzichte van het vorige systeem, waar zulke facturen niet onderworpen waren aan de IRN-verplichting. Ontvangers moeten nu zekerstellen dat zij voldoen aan de nieuwe e-invoicingvereisten voor RCMDOM- en RCMIMP-transacties.
IRN-generatie
Voor elke zelfgemaakte factuur die met succes wordt ingediend en gevalideerd via een geautoriseerd IRP, moet nu een Invoice Reference Number (IRN) worden gegenereerd. Dit is een cruciale stap in het proces om zeker te stellen dat de factuur aan alle vereisten voldoet en kan worden gebruikt voor belastingdoeleinden.
Gevolgen voor geregistreerde belastingbetalers
Deze uitbreiding van het e-invoicingkader heeft significante implicaties voor geregistreerde belastingbetalers, vooral voor degenen die betrokken zijn bij transacties met onregistreerde binnenlandse personen of import van diensten. Het is cruciaal dat bedrijven hun interne processen en systemen aanpassen om voldoende te zijn aan de nieuwe vereisten.
Compliance-verplichtingen
Bedrijven moeten hun boekhoud- en factureringssystemen bijwerken om de nieuwe e-invoicingvereisten te voldoen. Dit omvat het genereren van zelffacturen voor RCMDOM- en RCMIMP-transacties, het indienen daarvan via een geautoriseerd IRP en het verkrijgen van een geldig IRN voor elke factuur.
Risico's
Het niet naleven van de nieuwe e-invoicingvereisten kan leiden tot compliance-risico's, waaronder boetes en andere sancties. Bedrijven moeten ervoor zorgen dat zij volledig op de hoogte zijn van hun verplichtingen en tijdig handelen om aan deze nieuwe eisen te voldoen.
Toekomstperspectief en wat te volgen
Hoewel sandbox-testingomgevingen nu actief zijn, heeft GSTN nog geen productiedatum voor live-implementatie bekendgemaakt. Bedrijven moeten het proces nauwlettend volgen en zich voorbereiden op de overgang naar het nieuwe systeem zodra de implementatiedatum is bekend.
Open vragen
Één van de belangrijkste open vragen betreft de exacte productiedatum voor live-implementatie. GSTN zal deze datum apart communiceren, en bedrijven moeten dit nauwlettend volgen. Verder is er vraag naar meer duidelijke richtlijnen over hoe de nieuwe e-invoicingvereisten moeten worden geïmplementeerd, vooral voor bedrijven die voor het eerst met zelfgemaakte facturen onder RCM te maken hebben.
Tweede orde effecten
De uitbreiding van het e-invoicingkader zal waarschijnlijk leiden tot een grotere digitalisering en compliance van belastingprocessen in India. Het kan ook de efficiëntie verbeteren en fraude verminderen, aangezien alle transacties nu onderworpen zijn aan strict compliance. Bedrijven moeten zich voorbereiden op deze veranderingen en hun systemen en processen dienovereenkomstig aanpassen.
Veelgestelde vragen
- Wie is verantwoordelijk voor het genereren en indienen van zelfgemaakte facturen onder de nieuwe regels?
- Onder het nieuwe kader zijn ontvangers, in plaats van leveranciers, verantwoordelijk voor het genereren en indienen van zelffacturen via een van de zes geautoriseerde Invoice Registration Portals (IRPs).
- Wat zijn de nieuwe transactiecodes die zijn geïntroduceerd in GSTN Advisory Nr. 678?
- De nieuwe transactiecodes zijn RCMDOM (binnenlandse leveringen van niet-geregistreerde personen onder RCM) en RCMIMP (import van diensten onder RCM).
- Wat is de belastingschuldvraag voor deze nieuwe e-invoicingvereisten?
- De belastingschuldvraag voor deze nieuwe e-invoicingvereisten is geregistreerde belastingbetalers met een samengesteld Jaarlijks Omzetbedrag van ₹5 crore en boven.
- Wanneer wordt de productiedatum voor live-implementatie bekendgemaakt?
- GSTN heeft nog geen productiedatum voor live-implementatie bekendgemaakt. Deze datum zal apart worden gecommuniceerd.
- Wat zijn de implicaties voor bedrijven die betrokken zijn bij transacties met onregistreerde binnenlandse personen of import van diensten?
- Bedrijven moeten hun interne processen en systemen aanpassen om voldoende te zijn aan de nieuwe e-invoicingvereisten voor RCMDOM- en RCMIMP-transacties. Dit omvat het genereren van zelffacturen, het indienen daarvan via een geautoriseerd IRP en het verkrijgen van een geldig Invoice Reference Number (IRN) voor elke factuur.