NRS inicia fase de fiscalização ativa do regime de faturamento eletrônico na Nigéria
A partir de 11 de setembro de 2026, o Serviço de Receita da Nigéria (NRS) iniciou a fiscalização ativa do regime de faturamento eletrônico, exigindo que grandes contribuintes integrem seus sistemas ERP ao Sistema Nacional de Faturamento Eletrônico e Sistema Fiscal Eletrônico (EFS/MBS) por meio de provedores de acesso aprovados.
Principais conclusões
- O NRS iniciou a fiscalização ativa do regime de faturamento eletrônico a partir de 11 de setembro de 2026.
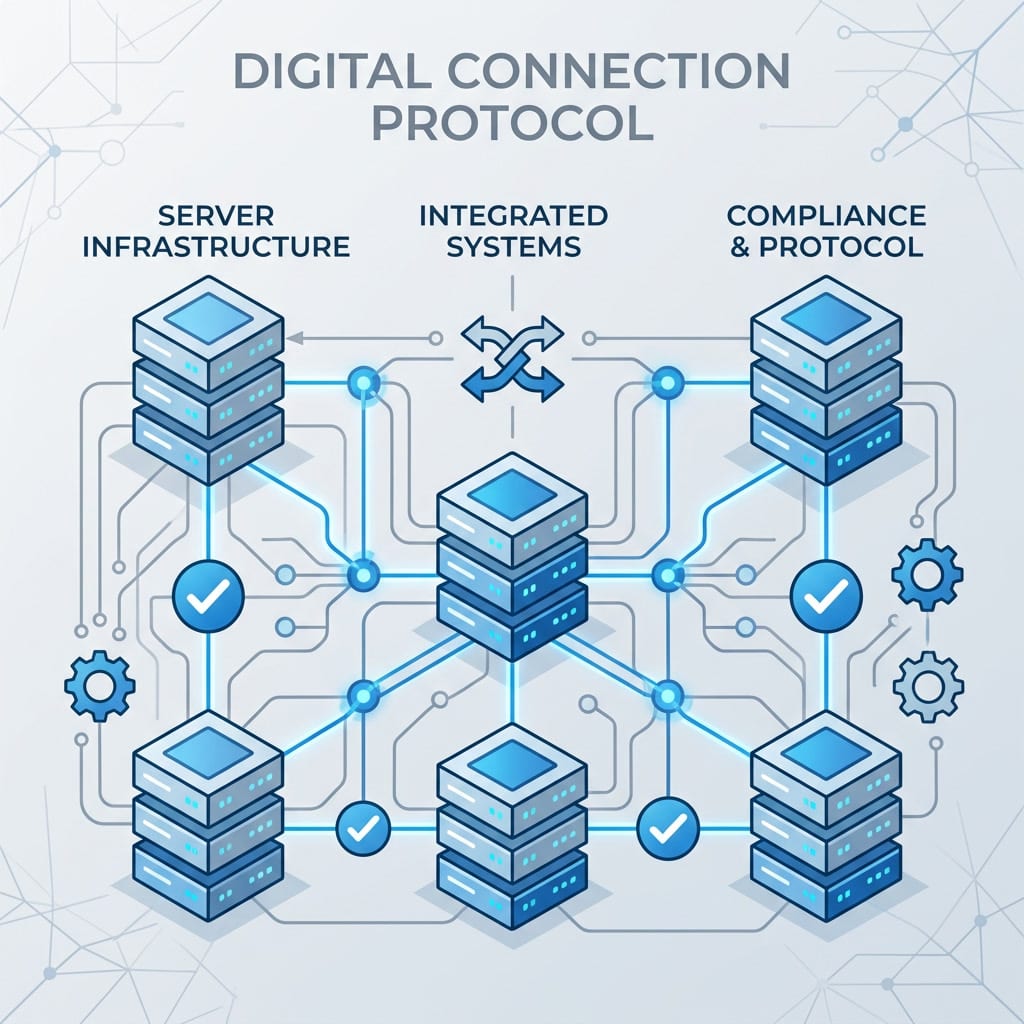
- Grandes contribuintes devem integrar seus sistemas ERP ao EFS/MBS por meio de provedores de acesso aprovados.
- Cada fatura conforme recebe um IRN único e um código QR para verificação de autenticidade.
- A fase piloto para contribuintes médios está em andamento, mas seu status atual deve ser verificado.
- As empresas devem monitorar quaisquer atualizações nos requisitos de conformidade do NRS.
Contexto
O regime de faturamento eletrônico da Nigéria entrou em sua fase de fiscalização ativa a partir de 11 de setembro de 2026, conforme estabelecido pela Lei de Administração Tributária da Nigéria de 2025. Essa fase segue a data eficaz do regime em 31 de julho de 2026 e marca a transição da implementação para a fiscalização ativa por parte do NRS. O portal do NRS tornou-se operacional no início de setembro, permitindo o monitoramento da conformidade dos grandes contribuintes.
Grandes contribuintes, definidos como entidades com receita anual superior a ₦5 bilhões, são agora obrigados a integrar seus sistemas ERP ao Sistema Nacional de Faturamento Eletrônico e Sistema Fiscal Eletrônico (EFS/MBS) por meio de provedores de acesso aprovados. Essa integração exige a transmissão direta de faturas para a plataforma do NRS, onde cada fatura conforme receive um Número de Referência de Fatura (IRN) único acompanhado de um código QR para verificação de autenticidade.
Mudanças em prática
A fase de fiscalização ativa introduz novas obrigações para os grandes contribuintes na Nigéria. Eles devem garantir que seus sistemas ERP estejam integrados com o EFS/MBS por meio de provedores de acesso aprovados. Essa integração é crucial para a transmissão direta de faturas à plataforma do NRS, onde cada fatura recebe um IRN e um código QR para verificação.
O NRS agora monitora ativamente a conformidade, o que significa que os grandes contribuintes estão sujeitos a penalidades e riscos de auditoria se não estiverem em conformidade. O mecanismo de verificação por IRN e código QR fornece ao NRS um rastro de auditoria em tempo real, apoiando os objetivos do regime de combater a perda de receita e melhorar a transparência da administração tributária.
Implicações para grandes contribuintes
Para os grandes contribuintes, a fase de fiscalização ativa do regime de faturamento eletrônico na Nigéria representa um aumento significativo nas obrigações de conformidade. Eles devem garantir que seus sistemas ERP estejam totalmente integrados ao EFS/MBS por meio de provedores de acesso aprovados e que todas as faturas sejam transmitidas corretamente à plataforma do NRS.
A não conformidade pode resultar em penalidades e riscos de auditoria, tornando essencial que as empresas estejam em conformidade com os novos requisitos. Além disso, o mecanismo de verificação por IRN e código QR permite que o NRS verifique a autenticidade das faturas em tempo real, aumentando a transparência e reduzindo a perda de receita.
Perspectivas e o que observar
A próxima etapa no calendário do regime de faturamento eletrônico na Nigéria é a fase piloto para contribuintes médios, com receita anual entre ₦1 bilhão e ₦5 bilhões. Originalmente programada para abril de 2026, o status atual dessa fase piloto deve ser verificado, pois a data já passou. É importante monitorar o progresso dessa fase piloto e quaisquer atualizações sobre a implementação do regime para contribuintes médios.
Além disso, as empresas devem ficar atentas a quaisquer atualizações ou mudanças nos requisitos de conformidade por parte do NRS. Manter-se informado sobre as últimas notícias e regulamentações assegurará que as empresas estejam preparadas para cumprir as obrigações do regime de faturamento eletrônico.
Perguntas frequentes
- Quais são os requisitos para grandes contribuintes sob o regime de faturamento eletrônico na Nigéria?
- Grandes contribuintes devem integrar seus sistemas ERP ao EFS/MBS por meio de provedores de acesso aprovados e transmitir todas as faturas diretamente à plataforma do NRS. Cada fatura deve receber um IRN único e um código QR para verificação de autenticidade.
- Qual é o próximo passo no calendário do regime de faturamento eletrônico na Nigéria?
- A próxima etapa é a fase piloto para contribuintes médios, com receita anual entre ₦1 bilhão e ₦5 bilhões. O status atual dessa fase piloto deve ser verificado, pois a data originalmente programada já passou.
- Quais são as penalidades para não conformidade com o regime de faturamento eletrônico?
- As empresas que não estiverem em conformidade com os requisitos do regime de faturamento eletrônico estão sujeitas a penalidades e riscos de auditoria. O NRS monitora ativamente a conformidade e pode impor penalidades conforme necessário.
- Como o mecanismo de verificação por IRN e código QR funciona?
- Cada fatura conforme recebe um IRN único e um código QR, que podem ser verificados pelo NRS e pelas partes interessadas para garantir a autenticidade da fatura. Esse mecanismo fornece um rastro de auditoria em tempo real para o NRS.
- O que as empresas devem fazer para estar em conformidade com o regime de faturamento eletrônico?
- As empresas devem garantir que seus sistemas ERP estejam integrados ao EFS/MBS por meio de provedores de acesso aprovados e que todas as faturas sejam transmitidas corretamente à plataforma do NRS. Manter-se informado sobre as últimas notícias e regulamentações também é essencial para garantir a conformidade contínua.