Nuove regole IVA per i fornitori digitali non residenti nella Repubblica del Congo
Dal 1° luglio 2026, la Repubblica del Congo ha attivato un obbligo di registrazione IVA per i fornitori di servizi digitali e gli operatori di marketplace online non residenti. Il regime, stabilito dalla Legge Finanziaria del 2024, è ora pienamente operativo. Questo articolo analizza le specifiche meccaniche di conformità che i fornitori non residenti devono navigare, inclusa l'assenza di una soglia di fatturato, la portata duale B2B/B2C e le regole del fornitore presunto.
Contesto
La Repubblica del Congo ha introdotto un regime IVA mirato ai fornitori di servizi digitali e agli operatori di marketplace online non residenti, efficace dal 1° luglio 2026. Questa misura, stabilita dalla Legge Finanziaria del 2024, è ora pienamente operativa. Il regime si distingue per diverse caratteristiche strutturali rispetto a quelle dei suoi pari, tra cui l'assenza di una soglia di fatturato e la copertura sia delle transazioni B2B che B2C.
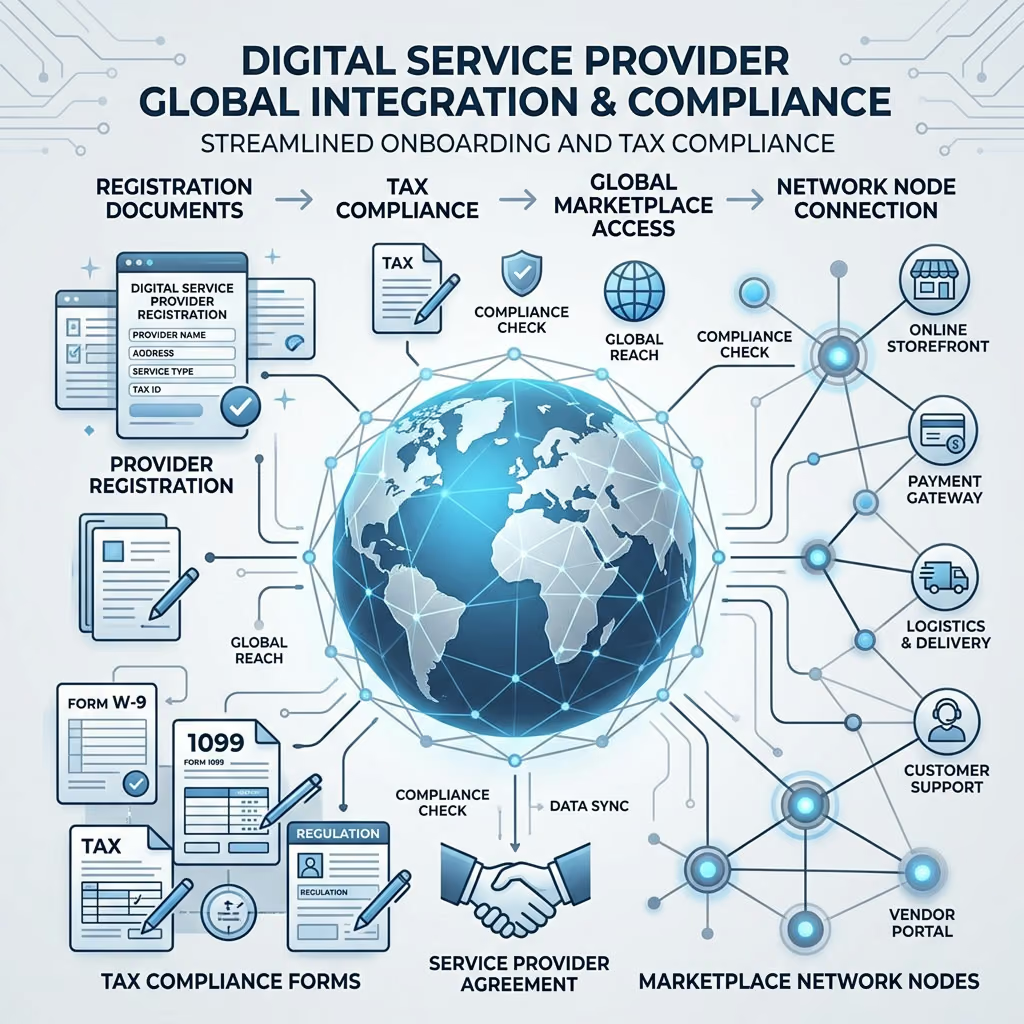
I servizi digitali in ambito sono ampiamente definiti e includono software-as-a-service (SaaS), platform-as-a-service (PaaS), infrastructure-as-a-service (IaaS), streaming media, cloud storage, pubblicità online, marketplace online, piattaforme di apprendimento online, piattaforme fintech e strumenti di produttività aziendale. La registrazione avviene tramite il portale online dell'ARPCE, e la posizione del cliente è determinata utilizzando una combinazione di dati del profilo account, geolocalizzazione, indirizzo IP, dettagli di pagamento e altri dati di verifica commercialmente disponibili.
Cosa sta cambiando
Il regime IVA della Repubblica del Congo introduce diverse novità significative per i fornitori di servizi digitali e gli operatori di marketplace non residenti:
Nessuna soglia di fatturato
A differenza di molti altri giurisdizioni, il regime della Repubblica del Congo non prevede alcuna soglia di fatturato. Ciò significa che la registrazione IVA è obbligatoria fin dalla prima transazione imponibile. Questa disposizione colpisce particolarmente le piccole imprese o i nuovi operatori di mercato, che devono affrontare immediatamente gli obblighi di conformità.
Portata duale B2B e B2C
Il regime applica l'IVA sia alle transazioni B2B che a quelle B2C. Questa è una differenza significativa rispetto ad altre giurisdizioni africane che limitano l'IVA digitale non residente solo alle transazioni B2C. L'aliquota IVA applicabile è del 18%, coerente con l'aliquota standard del paese.
Servizi in ambito
I servizi digitali in ambito sono ampiamente definiti e includono una vasta gamma di offerte, tra cui software-as-a-service (SaaS), platform-as-a-service (PaaS), infrastructure-as-a-service (IaaS), streaming media, cloud storage, pubblicità online, marketplace online, piattaforme di apprendimento online, piattaforme fintech e strumenti di produttività aziendale.
Registrazione tramite il portale ARPCE
La registrazione IVA avviene tramite il portale online dell'Autorità Regolatoria per la Promozione degli Investimenti e delle Esportazioni (ARPCE). Il fornitore deve determinare la posizione del cliente utilizzando una combinazione di dati del profilo account, geolocalizzazione, indirizzo IP, dettagli di pagamento e altri dati di verifica commercialmente disponibili.
Regole del fornitore presunto per gli operatori di marketplace
Gli operatori di marketplace affrontano una meccanica di fornitore presunto. Ciò significa che possono essere ritenuti responsabili dell'IVA sia sui beni o servizi sottostanti venduti attraverso la loro piattaforma, sia sulle loro commissioni. Questa disposizione sposta l'onere della conformità dagli singoli venditori alla piattaforma stessa.
Implicazioni per i fornitori di servizi digitali e gli operatori di marketplace
Le nuove regole IVA della Repubblica del Congo hanno importanti implicazioni per i fornitori di servizi digitali e gli operatori di marketplace non residenti:
Conformità immediata
A causa dell'assenza di una soglia di fatturato, i fornitori non residenti devono registrarsi per l'IVA fin dalla prima transazione imponibile. Questo richiede una pianificazione e una preparazione immediate per evitare sanzioni.
Determinazione della posizione del cliente
I fornitori devono implementare sistemi robusti per determinare la posizione dei loro clienti. Questo può includere l'uso di dati del profilo account, geolocalizzazione, indirizzo IP e dettagli di pagamento. La precisione in questa determinazione è cruciale per la conformità.
Gestione delle transazioni B2B e B2C
I fornitori devono essere in grado di gestire sia le transazioni B2B che quelle B2C. Questo richiede sistemi di fatturazione e conformità che possano gestire entrambe le tipologie di transazioni in modo efficiente.
Conformità degli operatori di marketplace
Gli operatori di marketplace devono essere particolarmente attenti alle regole del fornitore presunto. Questo significa che possono essere ritenuti responsabili dell'IVA sia sui beni o servizi sottostanti venduti attraverso la loro piattaforma, sia sulle loro commissioni. Gli operatori devono garantire che le loro piattaforme siano conformi a queste regole per evitare sanzioni.
Prospettive e cosa osservare
Mentre il regime IVA della Repubblica del Congo è ora pienamente operativo, ci sono diverse questioni e sviluppi futuri da monitorare:
Ulteriori chiarimenti normativi
Si prevede che l'ARPCE pubblicherà ulteriori linee guida e chiarimenti normativi man mano che il regime viene implementato. I fornitori non residenti dovrebbero monitorare attentamente queste pubblicazioni per garantire la conformità continua.
Evoluzione della tecnologia di determinazione della posizione
Man mano che la tecnologia avanza, i metodi per determinare la posizione del cliente continueranno a evolversi. I fornitori dovrebbero investire in soluzioni tecnologiche avanzate per garantire la precisione nella determinazione della posizione.
Possibili estensioni del regime
Mentre il regime attuale si applica ai servizi digitali e agli operatori di marketplace, è possibile che in futuro venga esteso ad altre aree. I fornitori non residenti dovrebbero essere preparati a eventuali estensioni del regime e adattare le loro strategie di conformità di conseguenza.
Impatto sulle catene di valore globali
Il regime IVA della Repubblica del Congo potrebbe avere implicazioni più ampie sulle catene di valore globali. Le aziende dovrebbero valutare l'impatto di queste regole sulle loro operazioni globali e adattare le loro strategie di conseguenza.