Filippine, solo 74 giorni per l'e-invoicing obbligatorio: cosa devono fare le aziende
Con soli 74 giorni di tempo, le aziende filippine devono conformarsi alla nuova normativa sull'e-invoicing obbligatoria, con scadenza fissata per il 31 dicembre 2026. Micro-imprese escluse, ma tutti gli altri soggetti devono agire rapidamente per ottenere le autorizzazioni necessarie e adeguare i sistemi informativi.
Punti chiave
- Le aziende filippine hanno tempo fino al 31 dicembre 2026 per conformarsi alla normativa sull'e-invoicing obbligatoria.
- Il percorso di conformità prevede due fasi: ottenimento del Permesso di Emissione di Fattura Elettronica e successiva Certificazione per la Fatturazione Elettronica.
- Le aziende devono valutare tre opzioni tecniche e considerare i nuovi requisiti di accreditamento per i fornitori di servizi.
- Le aziende con sistemi tecnologici complessi affrontano sfide significative nella transizione all'e-invoicing.
- La collaborazione tra team di finanza, fiscali e IT è essenziale per garantire una conformità tempestiva.
Contesto normativo
Il Bureau of Internal Revenue (BIR) ha stabilito con RMC 98-2026, emanata il 22 settembre 2026, l'obbligo di emissione delle fatture elettroniche per tutte le imprese filippine, ad eccezione dei micro-contribuenti. La scadenza per la conformità è stata fissata al 31 dicembre 2026, con una tempistica particolarmente serrata che richiede un'azione immediata da parte delle aziende interessate.
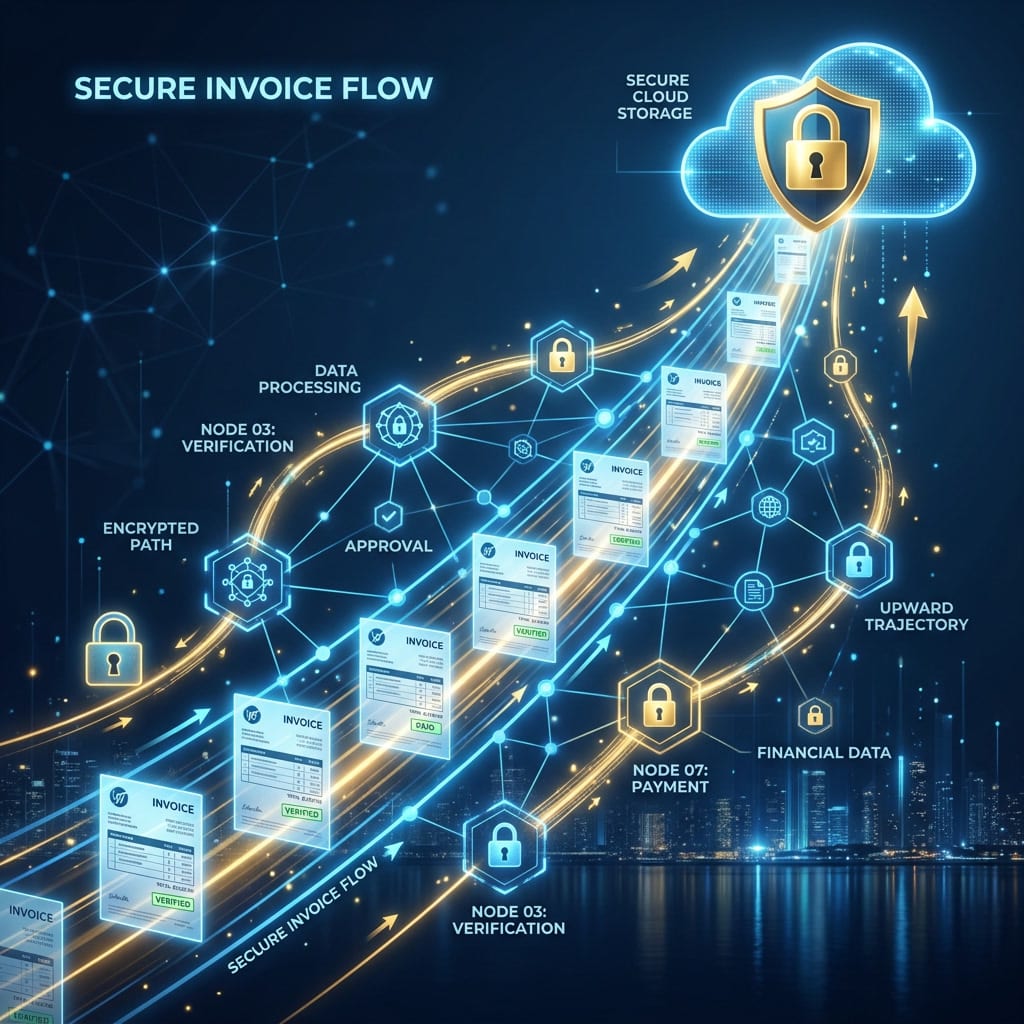
Il percorso di conformità prevede due fasi obbligatorie: innanzitutto, le aziende devono richiedere e ottenere il Permesso di Emissione di Fattura Elettronica dal BIR. Solo dopo aver ricevuto questo permesso, le imprese possono procedere all'emissione di fatture elettroniche. La seconda fase prevede l'obttenimento della Certificazione per la Fatturazione Elettronica e la Comunicazione delle Vendite entro sei mesi dall'emissione del permesso.
Strade tecniche e nuove accreditazioni
Il BIR offre tre opzioni tecniche per l'implementazione dell'e-invoicing: sistemi sviluppati internamente, software acquistati commercialmente o provider di servizi di fatturazione elettronica terzi. Ogni opzione presenta requisiti specifici che devono essere attentamente valutati.
A complicare ulteriormente il quadro normativo è intervenuta la RMC 110-2026, in vigore dal 15 ottobre 2026, che ha introdotto nuovi requisiti di accreditamento per i fornitori di servizi di e-invoicing. Le aziende che valutano l'uso di provider terzi devono ora considerare questi requisiti aggiuntivi nel processo di selezione e contrattazione.
Sfide operative
Una delle principali sfide per le aziende filippine riguarda la complessità dei loro sistemi tecnologici esistenti. Molte imprese utilizzano più piattaforme di contabilità, software legacy o workflow complessi per la fatturazione. Questi ambienti richiedono valutazioni accurate di compatibilità, mapping dei workflow e test di integrazione prima della messa in produzione.
Le equipe di finanza, fiscali e IT devono collaborare strettamente per identificare le lacune, stabilire protocolli per la gestione delle fatture respinte e definire procedure di contingency in caso di malfunzionamenti tecnici. Tutto ciò deve essere realizzato nel breve lasso di tempo disponibile.
Prospettive future
Con solo 74 giorni a disposizione, le aziende filippine devono agire con urgenza per adeguarsi alla nuova normativa sull'e-invoicing. La complessità tecnologica e i nuovi requisiti di accreditamento aggiungono ulteriori livelli di complessità, rendendo cruciale una pianificazione accurata e la collaborazione interfunzionale.
Domande frequenti
- Quali aziende sono esentate dall'obbligo di e-invoicing?
- Le micro-imprese sono escluse dalla normativa obbligatoria sull'e-invoicing secondo quanto stabilito dal BIR.
- Quali sono i passaggi obbligatori per la conformità?
- Le aziende devono prima ottenere il Permesso di Emissione di Fattura Elettronica dal BIR, poi ottenere la Certificazione per la Fatturazione Elettronica e la Comunicazione delle Vendite entro sei mesi.
- Quali sono le tre opzioni tecniche per l'implementazione dell'e-invoicing?
- Le aziende possono scegliere tra sistemi sviluppati internamente, software acquistati commercialmente o provider di servizi di fatturazione elettronica terzi.
- Cosa ha introdotto la RMC 110-2026?
- La RMC 110-2026, in vigore dal 15 ottobre 2026, ha introdotto nuovi requisiti di accreditamento per i fornitori di servizi di e-invoicing.
- Quali sono le principali sfide per le aziende nella transizione all'e-invoicing?
- Le principali sfide includono la valutazione della compatibilità dei sistemi esistenti, il mapping dei workflow e i test di integrazione, oltre alla necessità di stabilire protocolli per la gestione delle fatture respinte e procedure di contingency.