I due obblighi di digitalizzazione spagnoli: un problema di design normativo
Spagna sta implementando simultaneamente due regimi distinti di digitalizzazione fiscale - Verifactu e la fatturazione elettronica obbligatoria - che derivano da diversi obiettivi politici e ministeri, ma convergono sulla stessa infrastruttura tecnologica delle aziende: il loro software di fatturazione. Il problema sistemico critico non è come le aziende stanno rispondendo a ciascun obbligo individualmente, ma il fatto che questi obblighi sono stati progettati in parallelo senza una strategia di unificazione dei dati, creando ridondanze strutturali e costi cumulativi di conformità che avrebbero potuto essere evitati.
Punti chiave
- Spagna sta implementando due obblighi di digitalizzazione fiscale separati, Verifactu e fatturazione elettronica obbligatoria, con date di entrata in vigore rispettivamente il 6 ottobre 2028 e il 6 ottobre 2027 (per le grandi aziende) e 2028 (per tutte).
- Verifactu mira a prevenire le frodi fiscali, mentre la fatturazione elettronica obbligatoria punta a ridurre i ritardi nei pagamenti e migliorare la liquidità delle PMI.
- L'assenza di una architettura dati unificata tra i due regimi crea ridondanze strutturali e costi cumulativi di conformità per le aziende.
- Il principio "un dato, un rapporto" è stato proposto come soluzione per integrare i due sistemi di reporting.
Contesto
La Spagna sta affrontando una sfida unica nel panorama della digitalizzazione fiscale europea, con due iniziative parallele lanciate da ministeri diversi. Verifactu, sotto la giurisdizione del Ministero delle Finanze (Hacienda), mira a combattere le frodi fiscali garantendo l'integrità e la tracciabilità dei sistemi di fatturazione. Al contrario, il regime di fatturazione elettronica obbligatoria, promosso dal Ministero dell'Economia (Economía), punta a ridurre i ritardi nei pagamenti e migliorare la liquidità delle PMI.
Questa divergenza istituzionale ha portato a una progettazione indipendente dei due sistemi, senza una coordinazione tra le esigenze tecniche e i requisiti di reporting. La conseguenza è che le aziende devono ora affrontare due set distinti di obblighi di conformità che toccano essenzialmente gli stessi dati contabili.
Cosa sta cambiando
Calendario e ambito di applicazione
- 6 ottobre 2027: La fatturazione elettronica obbligatoria entrerà in vigore per le aziende con un volume di fatturato annuale superiore a 8 milioni di euro.
- 6 ottobre 2028: La fatturazione elettronica obbligatoria sarà estesa a tutte le altre aziende; Verifactu entrerà in vigore, con data posticipata rispetto alla precedente scadenza.
Requisiti specifici
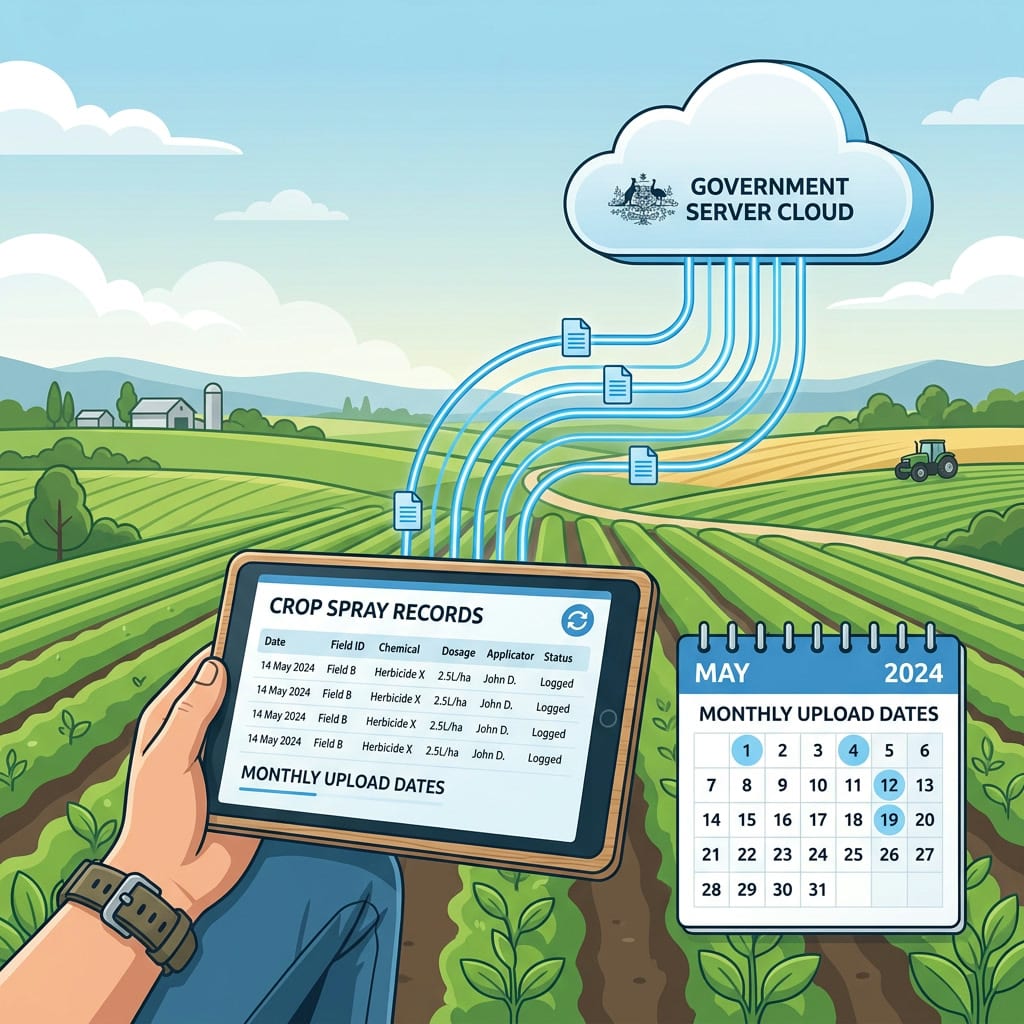
Verifactu richiede la generazione di un registro per ogni fattura e l'inclusione di codici QR. È importante notare che questa norma non si applica ai filers SII (Suministro Inmediato de Información), che già trasmettono i dati delle fatture in tempo quasi reale.
La fatturazione elettronica obbligatoria, invece, impone alle aziende di segnalare lo stato delle fatture e la situazione dei pagamenti, permettendo al governo di monitorare il rispetto dei tempi legali di pagamento.
Implicazioni per le aziende spagnole
Le aziende spagnole si trovano ad affrontare una duplice sfida tecnologica e organizzativa. Da un lato, devono garantire la conformità con Verifactu, assicurando l'integrità dei dati delle fatture e implementando i codici QR. Dall'altro, devono adottare sistemi di fatturazione elettronica che permettano di monitorare e segnalare lo stato dei pagamenti.
Questa sovrapposizione crea un onere significativo per le aziende, che devono investire in infrastrutture tecnologiche separate o integrare soluzioni complesse per gestire entrambi i requisiti. Le PMI, in particolare, potrebbero affrontare difficoltà aggiuntive a causa delle risorse limitate e della complessità tecnica delle nuove normative.
Prospettive e cosa monitorare
Problemi di design e possibili soluzioni
L'analisi delle fonti ha identificato la mancanza di una architettura dati unificata come radice del problema. Due ministeri hanno perseguito iniziative separate senza coordinarsi su un'infrastruttura di reporting condivisa. Questo ha portato a obblighi di reporting paralleli che toccano gli stessi dati delle fatture.
Una soluzione proposta è il principio "un dato, un rapporto" ("un dato, un reporte"), che suggerisce che un singolo evento di fatturazione dovrebbe generare una singola sottoscrizione di dati strutturati che soddisfano entrambi i regimi contemporaneamente.
Precedenti e integrazione
La clausola di esenzione per i filers SII in Verifactu dimostra che la Spagna ha già un precedente di trattamento differenziato basato sull'infrastruttura di reporting esistente. Questo rafforza l'argomento che un'integrazione tra i due sistemi sarebbe stata tecnicamente fattibile.
Domande frequenti
- Quali sono le differenze principali tra Verifactu e la fatturazione elettronica obbligatoria?
- Verifactu si concentra sulla integrità del sistema di fatturazione e la prevenzione delle frodi, richiedendo registri per fattura e codici QR. La fatturazione elettronica obbligatoria, invece, mira a monitorare lo stato dei pagamenti per ridurre i ritardi e migliorare la liquidità delle PMI.
- Quali aziende sono obbligate per prime a rispettare la fatturazione elettronica?
- Le aziende con un volume di fatturato annuale superiore a 8 milioni di euro dovranno conformarsi alla fatturazione elettronica obbligatoria a partire dal 6 ottobre 2027.
- Perché Verifactu non si applica ai filers SII?
- Verifactu non si applica ai filers SII perché queste aziende già trasmettono i dati delle fatture in tempo quasi reale, soddisfacendo così gli obiettivi di integrità e tracciabilità del sistema.
- Qual è il principio proposto per integrare i due obblighi di digitalizzazione?
- Il principio "un dato, un rapporto" suggerisce che un singolo evento di fatturazione dovrebbe generare una singola sottoscrizione di dati strutturati che soddisfano sia Verifactu che la fatturazione elettronica obbligatoria contemporaneamente.
- Quali sono le implicazioni per le PMI?
- Le PMI potrebbero affrontare difficoltà aggiuntive a causa delle risorse limitate e della complessità tecnica delle nuove normative, che richiedono investimenti in infrastrutture tecnologiche separate o soluzioni integrate complesse.