KRA Completa l'Interconnessione eTIMS-IFMIS: Nuove Regole per i Fornitori del Governo
A partire dal 31 agosto 2026, l'Autorità delle Entrate del Kenya (KRA) ha completato l'integrazione del suo Sistema di Gestione delle Fatture Elettroniche (eTIMS) con il Sistema Integrato di Gestione Finanziaria del Governo (IFMIS), sviluppato in collaborazione con il Tesoro Nazionale. Questa integrazione rappresenta un cambiamento procedurale significativo per tutte le aziende che forniscono beni o servizi al governo del Kenya, poiché ora i fornitori devono generare una fattura eTIMS valida prima di poter presentare una richiesta di pagamento tramite IFMIS.

Punti chiave
- A partire dal 31 agosto 2026, l'integrazione eTIMS-IFMIS è completata e obbligatoria per i fornitori del governo.
- I dettagli delle fatture devono corrispondere esattamente alle informazioni registrate nel sistema KRA per procedere con il pagamento.
- L'integrazione riduce la necessità di verifiche manuali, rendendo il processo più efficiente ma anche più rigoroso.
Contesto
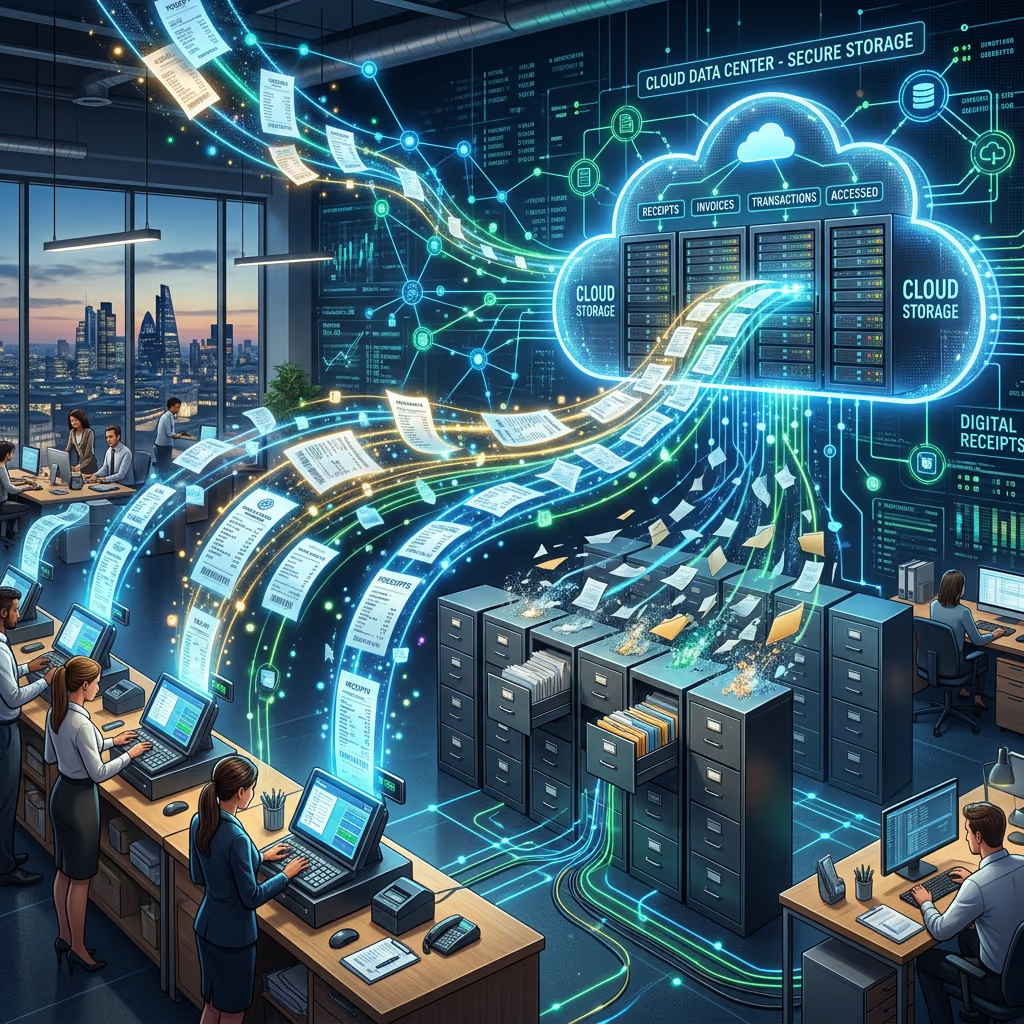
L'integrazione eTIMS-IFMIS è un passo avanti nella digitalizzazione dei processi fiscali e di acquisto del governo keniano. Il sistema esegue una validazione elettronica automatizzata dei dettagli delle fatture rispetto ai registri fiscali della KRA durante il processo di pagamento governativo. Questo riduce la dipendenza dalla verifica manuale, un processo che in passato caratterizzava i flussi di lavoro dei pagamenti per gli acquisti governativi.
La nuova integrazione si basa su una fase precedente di integrazione KRA-IFMIS, che aveva già automatizzato l'elaborazione dei certificati di ritenuta fiscale e la validazione dello stato di registrazione del fornitore. Questo nuovo livello aggiunge un controllo della conformità a livello di fattura in tempo reale come una soglia rigida nel ciclo di pagamento, incorporando così l'applicazione della conformità fiscale direttamente nei flussi di spesa governativi.
Cosa Sta Cambiando
Con l'integrazione completata, i fornitori del governo devono generare una fattura eTIMS valida prima di poter presentare una richiesta di pagamento tramite IFMIS. I dettagli delle fatture inviate attraverso IFMIS devono corrispondere alle informazioni registrate nel sistema KRA per consentire il pagamento. Questo processo riduce la necessità di verifiche manuali, rendendo più efficiente e accurato il flusso di pagamento.
L'integrazione ha due componenti principali:
Generazione di Fatture eTIMS Valide: Prima di presentare una richiesta di pagamento, i fornitori devono generare una fattura eTIMS valida. Questo è un requisito obbligatorio per tutti i fornitori che forniscono beni o servizi al governo del Kenya.
Validazione Automatica: Il sistema esegue una validazione elettronica automatizzata dei dettagli delle fatture rispetto ai registri fiscali della KRA. Le fatture non conformi o i dettagli non corrispondenti bloccano il processo di pagamento, creando una conseguenza finanziaria diretta per i fornitori che non hanno completamente implementato l'eTIMS.
Implicazioni per i Fornitori del Governo
Per i fornitori del governo, questa integrazione comporta una serie di cambiamenti significativi:
Conformità Obbligatoria: Tutti i fornitori devono garantire che le loro fatture siano conformi agli standard eTIMS. Questo include la generazione di fatture elettroniche valide prima di presentare richieste di pagamento.
Precisizzazione dei Dettagli: I dettagli delle fatture devono corrispondere esattamente alle informazioni registrate nel sistema KRA. Anche piccole discrepanze possono bloccare il processo di pagamento.
Riduzione delle Verifiche Manuali: L'automazione del processo riduce la necessità di verifiche manuali, accelerando il flusso di pagamento ma aumentando anche le aspettative di precisione e conformità.
Outlook e Cosa Monitorare
Mentre i fornitori si adattano a questa nuova integrazione, ci sono diversi aspetti da monitorare:
Implementazione e Conformità: I fornitori devono assicurarsi che i loro sistemi siano completamente integrati con eTIMS e IFMIS. Questo richiede una pianificazione accurata e possibili modifiche ai processi interni.
Formazione e Supporto: Potrebbe essere necessario fornire formazione aggiuntiva per i dipendenti coinvolti nella generazione e gestione delle fatture elettroniche.
Aggiornamenti del Sistema: La KRA potrebbe introdurre ulteriori aggiornamenti o modifiche al sistema eTIMS in futuro. I fornitori devono rimanere aggiornati su eventuali cambiamenti.
Domande frequenti
- Qual è la scadenza per l'integrazione eTIMS-IFMIS?
- L'integrazione è stata completata il 31 agosto 2026. I fornitori devono ora generare fatture eTIMS valide prima di presentare richieste di pagamento tramite IFMIS.
- Cosa succede se i dettagli della fattura non corrispondono alle informazioni nel sistema KRA?
- Le fatture non conformi o i dettagli non corrispondenti bloccano il processo di pagamento, creando una conseguenza finanziaria diretta per i fornitori.
- Questa integrazione sostituisce le precedenti fasi di integrazione KRA-IFMIS?
- No, questa integrazione si basa sulle fasi precedenti e rappresenta un ulteriore livello di automazione e conformità.
- Quali sono i requisiti principali per i fornitori del governo?
- I fornitori devono generare fatture eTIMS valide prima di presentare richieste di pagamento. Inoltre, i dettagli delle fatture devono corrispondere esattamente alle informazioni registrate nel sistema KRA.
- Quali sono le implicazioni per i fornitori che non hanno ancora implementato eTIMS?
- I fornitori che non hanno completamente implementato l'eTIMS devono farlo il prima possibile per evitare blocchi nel processo di pagamento e conseguenze finanziarie.